kapasite etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

27 Ocak 2026 Salı

Bain & Company 2026 Raporuna Göre Kâğıt ve Ambalaj Şirketlerinin İzlemesi Gereken Stratejiler

Aşağıda linkini verdiğim “Paper & Packaging Report 2026” başlıklı raporu okudum. Hazırlanırken her ne kadar büyük çaplı kâğıt ve ambalaj şirketlerine yapılan anketleri esas alsa da ülkemizdeki kâğıt ve ambalaj şirketleri faydalı olabilir diye düşünerek bu yazıyı hazırlıyorum. Yatık yazılar benim görüşlerimken, dik yazılar büyük ölçüde rapordan özetlenmiştir.

Raporun bölümleri
metin, ekran görüntüsü, yazı tipi, sayı, numara içeren bir resim

Yapay zeka tarafından oluşturulmuş içerik yanlış olabilir.

Rapor, “düşük kârlılık, kronik kapasite fazlası, dalgalı talep, artan regülasyon baskısı ve jeopolitik belirsizlikler kâğıt ve ambalaj sektörünün temel karakteristikleri hâline geldi” diyor. Özellikle Avrupa pazarı, Kuzey Amerika’ya kıyasla daha düşük kapasite kullanım oranları ve daha sert fiyat rekabetiyle karşı karşıya tespitinde bulunuyor. Türkiye’deki kapasite kullanımı daha da düşük maalesef.

Buna karşın, raporun ana mesajı: Başarılı şirketler savunmada kalmak yerine dayanıklılık (resilience) ve verimliliği (efficiency) stratejik bir avantaja dönüştürmektedir.

metin, ekran görüntüsü, yazı tipi, cebir içeren bir resim

Yapay zeka tarafından oluşturulmuş içerik yanlış olabilir.

Kapasite Fazlası
Kapasite fazlası, kâğıt ve ambalaj sektöründe geçici değil, yapısal bir sorundur. Bain’in yıllarca süren araştırmaları, şirketlerin stratejik planlama süreçlerinde aşırı iyimser varsayımlar kullandığını göstermektedir. Şirketlerin büyük çoğunluğu pazarın iki katı hızla büyümeyi, kârlarının ise pazarın dört katı hızla artmasını hedeflemekte; ancak sanayi şirketlerinin yalnızca %7’si bu hedeflere ulaşabilmektedir.

Sermaye yoğun bu sektörde, aşırı iyimser büyüme beklentileri yüksek yatırım harcamalarına ve kalıcı kapasite fazlasına yol açmaktadır. Başarılı şirketler, rakiplerin kapasite kapatmasını beklemek yerine kendi maliyet avantajlarını güçlendirmeye odaklanmaktadır. (Ülkemize hiç uymayan tarz. Bizde rakibin altına girmek veya rakibi kötülemek daha moda.) UPM, Stora Enso, Domtar ve Nippon Paper gibi lider oyuncuların talebin daraldığı segmentlerde anlamlı kapasite kapatma kararları alması bu yaklaşımın örnekleridir.

Bakım-Onarımda Yapay Zekâ
Bakım yönetimi, sektörde genellikle geri planda kalan ancak yüksek değer potansiyeli barındıran bir alandır. Rapora göre bakım süreçlerine odaklanan şirketler:
  • Bakım maliyetlerini ton başına %17–23 azaltabilmekte
  • Tool-in-hand (fiilî bakım süresi) oranını 15 puan artırabilmekte
  • Yedek parça stoklarını %20–40 azaltabilmektedir
Raporun verdiği iyileşme oranları gerçekten müthiş. Genel olarak bakım-onarımda alınacak çok yolumuz var.

Tedarik Zinciri
Küreselleşme sonrası dönemde tedarik zincirleri daha kısa, daha bölgesel ve daha esnek olmak zorundadır. Grevler, ticaret kısıtları, tarifeler ve regülasyonlar, tedarik zincirini stratejik bir rekabet alanına dönüştürmüştür.

Başarılı şirketler:
  • Tedarik zinciri görünürlüğünü uçtan uca sağlamaktadır
  • Bölgesel ölçeği önceliklendirmektedir
  • Tedarikçi tabanını çeşitlendirmekte ve yakınlaştırmaktadır (nearshoring)
  • Yapay zekâ ve otomasyonu karar alma süreçlerine entegre etmektedir
Tedarik zinciri yönetimi artık yalnızca operasyonel bir fonksiyon değil, yönetim kurulu seviyesinde ele alınan stratejik bir yetkinliktir.

Müşterinin Beklentisi
Ambalajda sürdürülebilirlik artık bir maliyet unsuru değil, marka değerini artıran bir araçtır. Raporda sonuçları verilen anketlerden birine göre sürdürülebilir ambalajın önümüzdeki üç yıl içinde lüks ambalaj gelirlerinin %30’undan fazlasını oluşturması beklenmektedir. Lüks ambalaj derken, çikolata, parfüm gibi nispeten pahalı ürünlerin ambalajından bahsediyor. Yani lüks ambalaj alıcıları/kullanıcıları da (geçen yılki ankete kıyasla) sürdürebilirliği daha çok önemsemeye başlamışlar.

Ankete katılan ambalaj sektörü temsilcileri, tüketici tercihleri ve yeni kurallara (PPWR, EUDR vb) yanıt olarak sürdürülebilirlik hususlarını ön plana çıkarmayı ve ambalajı, karbon azaltımından biyolojik çeşitlilik ve biyobozunabilirliğe kadar çeşitli hedefleri gerçekleştirmek için kolay bir araç olarak görüyorlar.  Bu amaçla “4R, reduce, reuse, recycle, recover” şeklinde özetlenen ve ambalajın çevreye etkisini azaltmayı hedefleyen adımları kullanıyorlar:

1.Azaltın (Reduce): Ambalajda kullanılan malzeme miktarını en aza indirin.
2. Yeniden Kullanın (Reuse): Ambalajı birden çok kez kullanılacak şekilde tasarlayın.
3. Geri Dönüştürün (Recycle): Geri dönüştürülebilir malzemeler kullanın (örneğin, plastik yerine kâğıt) ve doğru geri dönüşümü teşvik edin.
4. Geri Kazanın (Recover): Yeniden kullanılamayan veya geri dönüştürülemeyen ambalaj atıklarından enerji veya malzeme elde edin.

Yine ambalaj sektörü temsilcilerine sorulan “estetik, sürdürülebilirlik ve performans göz önüne alındığında, ambalaj malzemelerini yenilemek için en umut verici çözüm ne olabilir” sorusuna katılımcıların %49’u rutubete karşı dayanımı arttırılmış kâğıt cevabını vermiş. Oluklu mukavva kağıtları için düşük gramaj yetmiyor, aynı zamanda rutubete karşı dayanımı da artmış olmalı diye anlıyorum.

Satış Yönetimi
Miktar artışının EBITDA büyümesine yol açması, kâğıt ve ambalaj sektöründe hiç kolay olmamıştır; daha hızlı büyüyen sektörlerden alınabilecek ticari mükemmellik taktiklerine odaklanmak, kâğıt ve ambalaj şirketlerinin kâr ve gelirlerini artırmasına yardımcı olabilir. Son yıllar, maliyet dalgalanmaları, enflasyon, faiz oranları ve son dönemde tarifeler nedeniyle kâğıt ve ambalaj sektöründe özellikle çalkantılı geçmiştir; tüm bunlar, marjlara sürekli baskı uygulamaktadır.
Ülkemizdeki yüksek enflasyon, enerji maliyeti, baskı altındaki kurların ithalatı teşvik etmesi, yurt dışına kıyasla anormal kapasite fazlası ve kayıt dışılık yukarıda tespit edilen maliyet dalgalanmasını katlamaktadır.

Bütün bu olumsuzluklara karşın rapor satışı iyi yönetenler, rakiplerinden 2–3 kat daha hızlı büyüyebilecektir diyor. Bunu sağlamak için:
  • Müşteri, ürün ve segment bazında gerçek kârlılığın hesaplanması
  • Satış kaynaklarının (ekip, stok tutma ve kredili satış gibi) doğru müşteri ve segmentlere yönlendirilmesi
  • Yapay zekâ destekli pazar ve müşteri analizi
Yapılmalıdır.

Diğer Hususlar
Birleşme ve satın almalar ile sürdürebilirlik gayretleri konularında faydalı değerlendirmeler yapan raporda küresel ambalaj pazarıyla ilgili şöyle bir değerlendirme var:

“Küresel tüketici ambalaj pazarı yaklaşık 8 trilyon birim büyüklüğünde olup, bunun yaklaşık %60'ı plastik ve %20'si elyaf bazlı çözümlerden oluşmakta, geri kalan ise cam ve metal gibi diğer materyaller arasında paylaştırılmaktadır. Bunların neredeyse %65'i gıda ve içecek ile ilgili uygulamalardır.
Plastik, hafifliği, mekanik dayanıklılığı, kimyasal direnci ve çok yönlülüğü nedeniyle on yıllardır tercih edilen baskın malzeme olmuştur. Bu özellikler, diğer alternatiflere kıyasla düşük maliyeti ve sağladığı kolaylıkla birleştiğinde, plastik ambalajlar; markalar, perakendeciler ve tüketiciler için çok cazip bir seçim haline gelmiştir. Plastik son derece dayanıklı olsa da başlangıçta kullanım ömrü veya imhası düşünülerek tasarlanmamıştır. Son yıllarda, düzenleyici kurumlar, tedarikçiler, markalar, perakendeciler ve tüketiciler kullanılmış ambalajların çevresel etkilerini—özellikle deniz kirliliği ve mikro plastik sorunlarını—daha yakından incelemeye başlamıştır. “

Benim Anladığım
  • Kapasite fazlası bir gerçeklik olduğuna göre kapasite fazlası iyi yönetilmeli: Rakibin havlu atmasını beklemek yerine, kendi imkanların doğrultusunda çözüm bulmalı. Kapasite kapatma, kısma veya başka ürün grubuna geçme kararının arkasında mantık/hesap olmalı.
  • Özellikle bakım-onarımda ve tedarik zincirinde yapay zekâ uygulamalarından istifade edilmeli. Fazlalık stoklar, pahalı yedek parça stokları, bakım ekibinin zaman planlaması, faydasız işlerin ayıklanması, gibi çok sayıda konuda ciddi kazançlar sağlayabilir.
  • Müşteri beklentilerinde sürdürebilirlik giderek önem kazanıyor. Daha hafif, tekrar kullanılabilen, geri dönüşümden elde edilmiş ambalaj malzemesi olarak kâğıdın rutubete karşı daha dayanıklı olması bekleniyor. Yukarıdaki ankete göre ambalaj sektörü temsilcilerinin yarısı, rutubete karşı mukavemeti arttırılmış kâğıdın inovasyon için gerekli olduğunu düşünüyor.
  • Miktar artışı, kâr artışını garanti etmiyor. Müşteri, ürün, segment bazında nereden para kazanıldığının (veya kaybedildiğinin) analiz edilmesi şart görünüyor.

Bain & Co’nun Paper & Packaging Report 2026 raporunun indirme bağlantısı:
https://www.bain.com/insights/topics/paper-and-packaging-report/

3 Ocak 2026 Cumartesi

Nasıl Yapmalı?

Kağıttaki kapasite fazlası hem kâğıt hem de bu kâğıt cinsinin kullanıldığı (başta oluklu mukavva olmak üzere) ambalaj cinslerinin fiyatlarını baskı altında tutuyor. Kapasite dengesi kurulana kadar, fiyatlar üzerindeki baskı devam edecek.

Çeşitli ortamlarda ifade ettiğim üzere 2026 yılı öncekine göre biraz daha zor olacak. Yılın sonuna ulaşan kurumlar, önümüzdeki yıllarda daha rahat edecek şeklinde düşünüyorum. Yıl içinde borcunu çeviremeyenler, ilave kaynak bulamayanlar veya kötü yönetenler maalesef oyun dışı kalacaklar.


Ayakta kalmak için

Rekabete dayanabilmek, oyunda kalabilmek için bir belki iki yıllık oyun planı şöyle olabilir:


  • Amaç/hedef vizyon koyma

Bu madde biraz patron ve üst yönetimle ilgilidir. Tepede fikir birliği olmalıdır. Tepede fikir birliği yoksa maçı kazanmak neredeyse imkansızdır.

Vizyon biraz daha uzun vadelidir. Amaç ayakta kalmak, yılı kârlı kapatmak, İso 500’e girmek gibi düşünülebilir.

Yıllık satış miktarı ve cirosu ilk akla gelen hedefler gibi görünüyor. Yeni ürün, makine veya fabrikayı çalışır hale getirme, nakit akışını sürdürme gibi hedefler de olabilir.

  • Strateji

Amacı gerçekleştirmek için nasıl bir yol izlenecektir? Maliyet düşürme, yeni müşteriler/pazarlar/segmentler kazanma, verimlilik arttırma, dijital dönüşüm, hız, yeşil dönüşüm…

Strateji amaca ulaşmamıza yardım etmelidir. Her kurumun yetkinliği, kapasitesi, imkanları diğerlerinden farklıdır. Biri için doğru olan strateji herkes için doğru değildir.

Öte yandan stratejinin yan etkileri de olabilir. Strateji maliyet düşürme ise nasıl yapılacağı çalışanları endişelendirmeden açıklanmalıdır.

  • Bütçe

Bütçe amaca uygun, hedeflerin zamanlamasına göre yapılmalı ve stratejiden izler taşımalıdır. Bütçe belli bölüm ve kişilerin talebine göre hazırlansa da kurumun bütününü kapsamalıdır. Dönem içinde yapılacak bütün işler, alınacak aksiyonlar bütçeye uygun olmalıdır.

  • Raporlama ve kontrol

Daha kolay izlenebildiği için bütçenin miktar hedefleri öne çıksa da miktar yakalandığında gerçekleşen kâr/zarar, oluşan nakit akışı daha önemlidir. Muhasebe alt yapısı bu raporları dönem (ay, üç ay) sonunda hızlıca çıkarabilmelidir. İlgili dönem sonu raporlarının zamanında çıkması, geminin hedefe göre hareket edip-etmediğini göstermesi bakımından elzemdir.

  • Düzeltme

Yıl içinde mutlaka düzeltme ihtiyacı hasıl olur. Düzeltmenin bütçeye etkisi incelenerek karar verilmelidir. Düzeltme ilave yatırım, satış fiyatlarının planlanandan daha iyi veya kötü olması, düşünülmeyen bir masraf vb şekillerde olabilir. Muhasebe, düzeltmenin bütçeye nasıl yansıyacağını hesap etmelidir.

  • Geri bildirim

Bazı kurumlarda finansal tabloları çok az sayıda kişi görür. Alınan sonucun amaçla kıyaslama bilgisinin paylaşılması, yıllık hedefin neresinde olduğunun (hiç değilse) takım üyeleriyle paylaşılması gerekir. Takım hedef kilitlenmişse, sonucu bilmek hakkıdır.

17 Aralık 2025 Çarşamba

Türkiye Oluklu Mukavva Kağıdı ve Oluklu Mukavva Ambalaj Pazar Bilgisi

11 Aralık 2025 günü İstanbul’da ASPPI (Rusya Kağıt Endüstrisi Derneği, www.asppi.ru) hazırladığı “IX International Conference "Russian Pulp and Paper Industry - NEW REALITIES, NEW OPPORTUNITIES" başlıklı konferansta yaptığım sunumu (orijinal slaytlarla) biraz daha açarak yazıyorum.

Sunumu hazırlarken OMÜD (www.omud.org.tr) ve SKSV’nin (www.sksv.org) 2024 yılı raporlarından istifade ettim. 2025’e ilişkin rakamlar benim tahminlerimdir.


İki sektörün yoğunlaştığı bölgeler
Sol üst köşedeki dairenin içinde kabaca kahverengi kâğıt kapasitesinin %30’u ile 50 kadar oluklu fabrikası bulunuyor. Konya ve Kahramanmaraş illerini de içine alan aşağıdaki elipsin içinde kâğıt kapasitesi benzer iken daha az sayıda oluklu fabrikası bulunuyor. Diğer yerlerdeki kurulu kapasiteler daha az. Sektörün ağırlık merkezi ülkemiz kuzey batısı.

Özetle kahverengi kâğıt sektörü
2025 yılı sonu itibarıyla 7 milyon ton kurulu kâğıt kapasitesi var ve kâğıt fabrikalarının çalışma oranı düşük. SKSV’nin yayınlarından bu sene ülkemizde 3.475 bin ton kadar kahverengi kâğıt kullanılacağını hesaplıyorum. Slayttaki tablonun sağ altında SKSV’nin verdiği ilk 9 aydaki oluklu mukavva kâğıdı ithalatını görmek mümkündür.

Oluklu fabrikaları
Bu sene oluklu sektöründe çok fazla değişiklik oldu. Oyundan çıkanlar, kapatanlar ve açılanlar oldu ve hareket devam edecekmiş gibi görünüyor. Olukluda kapasite kullanımı biraz daha iyi.

Oluklu satışları ve büyüme
Soldaki tabloda genel olarak satışların dağılımını segment bazında tahmin ediyorum. Yanında + işareti olan segmentlerde önceki yıla göre büyüme olduğunu, diğerlerinde ise azalma olduğunu düşünüyorum. Sağda ise son 3 senedir küçülme yaşayan oluklu sektörünün 2025’ten itibaren yine büyüme moduna geçeceğini öngörüyorum.

Oluklunun hammadde tüketimi
Sektörel fire oranını %11 kabul ederek, toplam 2.775 bin ton hammadde tüketileceğini hesaplıyorum. İthal kağıt cinslerinin giderek az kullanıldığını yerli kahverengi kağıt kalite ve çeşitliliğinin arttığını görüyorum.

Dalga cinsleri
CB, hemen ardından C hakimiyetlerini koruyor. İlk icat edilen A neredeyse silindi. ABC yeterince artamıyor. CB çalışan bir oluklu piyasadaki siparişlerin %83’ünü üretebilir.

Kısa dönem beklentilerim
  • Kâğıt üreticilerinin kendi kağıtlarını tüketmek amacıyla yeni oluklu hatları kuracaklarını ve oluklu fabrikalarının levha satışına ağırlık vereceğini ve böylece kutu işletme sayısının artacağını,
  • Küçük kapasiteli kâğıt fabrikalarını kapanacağını, daha az sayıda kağıt şirketi kalacağını,
  • Şirketlerin iş modellerini tekrar kurgulayacağını, entegre olan yapılarda kağıt üretmeme, oluklu fabrikalarında ise olukluyu kapatıp-levha satın almayı değerlendirmelerinin zorunlu olduğunu,
  • Çıkmakta olan her türlü düzenlemenin (EUDR, PPWR, depozito sistemi, vb) iş yapmayı zorlaştıracağını ve uyum sağlarken maliyetlerin artacağını,
  • Artan maliyetler ve yeni düzenlemelerin oluklu mukavvaya yeni alternatifler yaratacağını tahmin ediyorum.

13 Kasım 2025 Perşembe

En Zor Yeni Yıl

2026 yılının başı gerçekten zor ve ikilemlerle dolu olacak. Asgari ücret artışı ve diğer fiyat güncellemeleri (nerji, akaryakıt, vergiler vs) doğal olarak yeni yılda devreye girecek. Bu doğrultuda hem oluklu mukavva kağıdı hem de ambalaj fiyatları da artacak. Ancak bu seneyi diğerlerinden daha farklı kılan iki unsur; kağıttaki kapasite fazlalığı ile Türkiye sanayisinin küçülme eğilimi olarak görülecek. 

Kapasite fazlası
Oluklu mukavva kağıdındaki kapasite fazlalığı hakkında yazacak bir şey yok. Yıllarca fazlalık devam edecek. Yakın zamanda oluklu talebinin artacağına ilişkin emare yok maalesef. Entegre olanların kağıt fabrikasını kapatıp-kağıdı piyasadan tedarik etmeye başlaması kısa vadede doğru karar gibi olsa da bir yıllık dönemde doğru olmadığı belli olacak. Yeni teknolojisi olan rakip, kağıdı daha ucuza üretebiliyorsa; ya kağıt fabrikasına maliyet düşürücü yatırımlar yapmak ya da yapılan işi (yalnız kağıt veya hurda+kağıt veya kağıt+oluklu+kutu veya levhayı alıp kutu) tekrar tanımlama ve planlama  gerekecektir. İki karar da kendi başına zorlu ve maliyetlidir. Bu aşamada işin tanımını tekrar yapmak çok önem arz etmektedir.

Sanayide küçülme
Sanayi üretiminin azalmasını gösteren en önemli delil İstanbul Sanayi Odası’nın kasım ayı başında yayınladığı PMI raporudur. Raporun duyurulduğu basın bültenin ilk iki paragrafı aşağıdadır:

Rapor ekimde toplanan verilerden oluşturulduğuna göre önümüzdeki aralık ayının daha da zor olacağını tahmin etmek gerekir. Yeni yıla girerken stoklar azaltılacağından işler yani talep daha az olacaktır. Öte yandan dönem sonu faiz ödemeleri nedeniyle şirketler elindeki malı/toku paraya döndürmeye çalışacağından yıl sonu indirimleri görülecektir.

Karar vermek zor
41yıllık çalışma hayatımda bu kadar zorlu bir ortam görmedim. Yöneticilerin, şirket sahiplerinin, karar vericilerin; 
Nakit akışı, ciro hedefi ve varsa dönem sonu faizleri
Fiyat belirleme, kapasite kullanımı/doldurma
Asgari ücret artış oranı, çalışanlara verilecek zam oranı, çalışan sayısı
..gibi ikilemlerde doğru karar vermesini diliyorum. Ayrıca “tek" doğru kararın olmadığını her kurumun içinde bulunduğu koşullara bağlı kendi doğrusunun olduğunu da eklemek isterim. Kolay gelsin!

28 Eylül 2025 Pazar

Oluklu Mukavva Sektörüne İlişkin Bir Değerlendirme 28 Eylül 2025

Grup şirketlerinin satışı nedeniyle basın organlarından sektör değerlendirmemi isteyenler oldu. Sektöre ilişkin görüşlerimi buraya not ediyorum.

Kapasite konusu
Oluklu mukavva kağıdı sektöründe 22 şirketin 29 kağıt makinesinde 4,7 milyon ton kurulu kapasitesi var. Bunlardan 4-5 makine hali hazırda duruyor. 2025’in son çeyreğinde ikisi yeni oyunculara ait olmak üzere toplam kapasitesi 1,9 milyon ton olan 4 kağıt makinesi daha devreye girecek. Oluklu mukavva kağıdı sektöründeki kapasite fazlalığı daha uzun yıllar devam edecek. Bu durum oluklu mukavva kutu fiyatlarını baskılayacak.
 
Oluklu mukavva ambalaj sektöründe ise 100 kadar şirketin 115 oluklu fabrikasında 120 oluklu hattı var. Fabrikalardan tahminen beş-altı tanesi çeşitli nedenlerle duruyor veya kapalıdır. Kurulu oluklu mukavva üretim kapasitesi 3,8 milyon tona yakındır.
 
Oluklu mukavva fabrikalarının kapasite kullanım oranı %65 gibi hesaplandığında, rakam küçük görünse de parti büyüklüklerinin azalması ve çeşitliliğin artması nedeniyle kapasite kullanım oranının artması beklenmez. Kağıt tarafında ise kapasite kullanımı %75’lerden daha azdır ve uzun yıllar batıda normal kabul edilen %85’leri aşmayacaktır. Türkiye’deki oluklu mukavva kağıdı kapasitesinin dengeye gelmesinin 2030’lara kadar uzayacağını hesaplayanlar bulunmaktadır.
 
Türkiye’de kurulu kağıt kapasitesi kutu üretimine yeterli gibi görünse de odun selülozundan üretilen NSSC, kraft liner ve beyaz kraft kağıtları ithal gelmeye devam edecektir.
 
Pandemi döneminde dünya genelinde çok fazla kağıt yatırımı yapıldığından, fazla kapasitenin dengeye gelmesi yani kullanılması veya kapatılması önemli bir sorundur. Batıda eski makineler kapatılırken, doğuda kapasite kesintisi tercih edilmektedir.


Dış ticaret çözüm mü?
Havaleli bir ürün olan oluklu mukavvanın uzun mesafe taşınması pahalı olduğundan Türkiye’nin yıllık oluklu mukavva ambalaj ihracatı ancak 200 bin ton kadardır. İhraç edilen ürünlerin çoğunluğu pizza ve hamburger kutularıdır. Bu ambalajlar üretildikten sonra ilave paketleme işleri gerektirdiğinden (yani biraz emek yoğun olduğundan veya mevcut kutu makinesine ilave otomasyon yatırım gerektirdiğinden) ülkemiz rekabet edebilmektedir. Tahminimce Türkiye ayda bin konteyner pizza kutusu ihraç etmektedir. Esas pazarımız Avrupa’dır, şimdilerde Hintli/Pakistanlı üreticiler de Avrupa pazarına girmektedir.
 
Oluklu mukavva kağıdında 400 bin ton kadar yıllık ithalata karşılık 280 bin ton kadar ihracat yapılmaktadır. Geçen yıl hurda esaslı oluklu mukavva kağıdına 80 USD/ton fon gelmeseydi, ithalat daha yüksek olabilirdi. İthalata ilave vergi konulması iyi olmuştur.
 
Jeo-politik gelişmelerin sektöre etkisi
Yakın zamanda Katar’dan gelen mallara gümrük muafiyeti verilmesi ise hatalı olmuştur. Katar vasıtasıyla ülkemize dampingli kağıt girişine yol açabilecektir.
 
ABD’ye uygulanan gümrük vergilerinin 22 Eylül 2025’te kaldırılması, kraft liner cinsi kağıtlar için doğru olmuştur. Avrupa’nın kraft liner üretimi kendine bile yetmediğinden, Türkiye Rusya’dan veya ABD’den kraft liner alabilmektedir. AB ve ABD yaptırımları nedeniyle veya FSC/EUDR gibi regülasyonlar Rus kağıtlarını engellediğinden ABD kraftındaki vergilerin sıfırlanması doğru olmuştur.
 
Yalnız ülkemizin başka ülkelere karşı koyduğu/koyacağı ilave gümrük vergiler değil, esas ticaret partnerlerimizin koyacağı tarifeler, enerji kaynaklarının değişmesi veya maliyetinin artması da hem kağıt hem de kutu sektörlerinde ilave maliyet veya sıkıntı yaratma potansiyeline haizdir.


Çevre ve sürdürebilirlik
Oluklu mukavva sektörünü çok etkileyecek olan çoğunlukla AB kaynaklı yeni çevre veya sürdürebilirlik düzenlemeleri geliyor. Türkiye, bunları tercüme edip-devreye almaya çalışıyor ama regülasyonların anlaşılması ve uygulanması zaman alacak.
 
PPWR (Ambalaj ve Ambalaj Atıkları Yönetmeliği) ambalaj üretiminde geri dönüştürülmüş malzeme kullanımını ve ambalajın tekrar kullanılmasını istiyor.  Tekrar kullanım hedefleri oluklu mukavva üretimini azaltıcı etki yapacaktır.
 
EUDR (Avrupa Birliği Ormansızlaşma Regülasyonu) AB pazarına oluklu mukavva ambalajı sunan üretici/satıcının ürünlerin hangi kaynaklardan üretildiğini göstermek üzere geriye doğru bilgi toplaması ve belgelemesi gerekiyor. Örneğin pizza kutusunda kullanılan kraftın hangi ülkede, selülozun hangi orman kaynağından üretildiğini bu üretimin ormansızlaşmaya neden olmadığını, ağaç kesim izni ve çevre kurallarına uyulduğu göstermek gerekiyor. Yalnızca ormansızlaşmayı ispatlamakta yetmiyor; orman/selüloz/kağıt üretimde çocuk işçi çalıştırılmadığını veya zorla işçi çalıştırılmadığını, işçi sağlığı ve iş güvenliği kurallarına uyulduğunu, ilgili vergilerin ödendiği, ürünün patent hakları, topluma olan yansımalarını göstermek gerekiyor. Avrupai kurallara uymayan Rusya gibi ülkelerden kağıt alımı ve kullanımı EUDR’ye göre uygun değildir ve maliyet artışına yol açacaktır. EUDR’nin hep ertelenmesi hem uygulamanın zorluğunu hem de getireceği bürokrasi ve maliyet artışını kimin ödeyeceğinin belli olmamasındandır.
 
Gıda temasına uygunlukla ilgili içerde ve dışarıda bazı çalışmalar var. Pizza kutusunda yalnızca pizzaya temas eden kağıdın selülozdan üretilmesi yeterliyken, diğer kağıtlarında Virjin olmasını talep eden ülkeler var. Avrupa kökenli regülasyonların esas amacı içerdeki kendi üreticisini korumaktır. Trumph’ın gümrük vergileriyle dengeler iyice bozuldu. Kağıttaki kapasite fazlasıyla yeni kurallar ve vergilerin gelmesi kaçınılmazdır. Dünyadaki savaş ortamı sürdürebilirlik çalışmalarını, iklim değişikliğine karşı yapılacak işleri, çevre kirliliğine karşı alınacak önlemleri toptan olumsuz etkiyecektir.


Oluklu sektörü 2025
Oluklu mukavva sektörü 2024’de 2.470 bin ton satış gerçekleştirmiştir. 2023’e göre %2 gibi küçülme söz konusudur. 2025’te de küçülme devam etmektedir. İlk iki çeyrekte %5-8 gibi küçülme olduğunu tahmin ediyorum. Sektörün küçüldüğünü İstanbul Sanayi Odası (İSO) PMI raporundan izlemek mümkündür.
Grafikteki kırmızı çizgi İSO PMI ölçümlerini açıklarken, mavi çizgi TÜİK’in sanayi üretim artışını göstermektedir. Dikkat edilirse PMI 2023’te artış göstermiş ve bu sene düşme eğilimindedir. Raporda şu ifadeye yer verilmiştir:
Denmektedir. Kuşkusuz oluklu sektörünün siparişlerinde de azalma görülmektedir.


Döviz kurunun sektöre etkisi
Baskılanmış döviz kuru, ithalatı arttırırken, ihracatı azaltıcı etki yapıyor. Örneğin içerdeki beyaz eşya üretimi azalıyor ama beyaz eşya ithalatı yükseliyor.

Öte yandan ülkemizin pizza kutusu ihracatı her geçen gün zorlaşıyor. Rakip ülkelerde enflasyon bize göre çok düşük olduğundan oradaki maliyet artışı daha az oluyor ve rakip ülkelerin daha çok satma imkanları oluyor.

Döviz kurunun bir diğer etkisi ise tekstil sektörünün ülkemizden göçmesi. Buradaki tesislerini kapatan üreticiler artık gittikleri ülkeden oluklu mukavva ambalaj tedarik ediyor.

Yukarıdaki üç durum da oluklu mukavva satışlarının azalması anlamına geliyor.


Ekonomideki yavaşlamanın sektöre etkisi
Üstteki Verimetrik adlı kullanıcının 25 Ağustos 2025 tarihli X paylaşımına göre imalat sanayi kapasite kullanım oranının düşmesi, ekonominin yavaşlamasını göstermektedir. Bu düşüş kuşkusuz oluklu mukavva sektörünün daha az çalışması anlamındadır.
 
Yukarıda verilen %5-8’lik 2025 küçülme tahminim, yalnızca Türk ekonomisinin yavaşlamasından değil, kurların az artmasından ve enflasyonun bir türlü kalıcı olarak düşmemesinden de kaynaklanmaktadır.
 
Ambalaj esas olarak bir ara maldır. Bir başkası üretecek ki ambalaj satışı da artsın. Üretici, malını satabilmek için daha ucuza mal etmeye çalışıyor. Dolayısıyla daha ucuza almaya çalışıyor. Fiyat baskısı, oluklu sektörünün karlılığını düşürüyor. Fiyat rekabetine dayanamayan kısmi veya tümden kapatmaya başlıyor. Öte yandan enflasyon maliyeti arttırıyor, bu durum kayıt dışı çalışmayı, merdiven altı üretimi teşvik ediyor.


Fırsatlar
İki yıldır küçülme eğiliminde olan oluklu sektörüne ve bu kadar yeni kağıt makinesinin devreye girmeye çalıştığı oluklu mukavva kağıdı sektörüne mevcutta bu sektörlerde olmayan grupların ilgisi sürmektedir. Yeni yatırımcılar ya mevcutların görmediği bir parlak gelecek beklentisiyle veya üretecekleri ürünün kullanıcısı olduklarından/satış garantisi olduğundan ya da zaten içinde oldukları mevcut sektörlerinin kağıt/kutu sektöründen daha berbat olmasından kağıt/kutu işine girmektedir.
 
Yeni girenler muhtemelen işi baştan yeniden tanımlayıp-mevcutların yapmadığı otomasyon, dijitalleşme, yeşil dönüşüm konularında daha çok para harcamak durumunda kalacaktır. Ayrıca sektörün işletme sermayesi ihtiyacı enflasyon sıçramasıyla ciddi biçimde artmış, şimdi ekonominin yavaşlamasıyla ihtiyaç daha da artmaktadır.
 
Özetle otomasyon/dijital ve yeşil dönüşüm, müşteri/iş tanımını değiştirme ve güçlü sermaye yapısı oluşturabilen yeni oyuncular mevcutlardan daha başarılı olabilir. En önemli tehdit ise jeo-politik ve gümrük vergisi kaynaklı olacaktır.

20 Temmuz 2025 Pazar

Kutular Nerede?

Bu yazı en altta adresini verdiğim Adam Josephson’un yazısının geniş özetidir. Üç nokta koyduğum yerlerdeki orijinal cümleler hariç birebir tercüme ettim. Oluklu mukavva kâğıdı ve kutu konularına ilişkin pandemi, kapasite fazlalığı, tüketimin düşmesi, kutudan-esnek ambalaja geçiş gibi konulara açıklama getirdiği için buraya not ediyorum. Yatık kısımlar yazara aitken dik olanlar bana aittir.


Bankaların, banka dışı finansal kuruluşlara … kredi verme eğilimlerinin hızla artması ve bu durumun reel ekonomi (şirketler ve hane halkı) aleyhine gelişmesi üzerine çokça yazdım. … bankaların finans dışı şirket borçlanmalarındaki payının son yıllarda istikrarlı bir şekilde azalmış olması ve finans sektörünün aynı dönemde çok daha büyük hale gelmesi … şaşırtıcı değil.


Ancak bu gelişmelerin reel ekonomi üzerindeki somut etkileri hakkında çok daha az yazdım. Bu duruma bir örnek, daha önce satış tarafı analisti olarak takip ettiğim sektör olan kâğıt ve ambalajdır.


Eski Fed Başkanı Alan Greenspan döneminde, Fed, ekonominin nasıl gittiğini görmek için oluklu mukavva kutu talebini izlerdi; kutular mal taşımak için kullanılır ve mal harcamaları 2000’li yılların başında GSYH’nin yaklaşık %25’ini oluşturuyordu (şimdi %21’e geriledi). Üretim dışı sektörlerde, daha çok büyüme gerçekleşmiş anlamındadır.


Amazon’un 2023 Sürdürülebilirlik Raporu’nun 31. sayfasında belirtildiği gibi büyük e-ticaret perakendecilerinin kutulardan esnek ambalajlara ve diğer paketleme türlerine geçişi ve diğer bazı etkenler nedeniyle kutu talebi, mal talebinin mükemmel bir göstergesi değildir. Ancak yine de önemli ölçüde mal talebini yansıtır. E-ticaretin ambalaj tercihi değiştiğinden, Greenspan dönemindeki gibi kutu satışlarını izleyerek, ekonomi iyiye gidiyor denemez.


Pandemi döneminde, hükümetin benzeri görülmemiş bütçe açıkları ve Fed’in büyük ölçekli teşvikleriyle birlikte evde kalma davranışları nedeniyle mal ve dolayısıyla kutu talebi fırladı. (Yani çok para tüketimi belki savurganlığı körükledi.)  Ancak ardından gelen düşüş sert oldu. 2022 başından bu yana ABD'de bir taşımacılık durgunluğu yaşanıyor; mal talebi pandemi zirvesinden normale döndü. ABD kutu sevkiyatları 2022 ve 2023’te %4’er düşerek pandemi öncesi seviyelerin altına indi, geçen yıl yatay seyretti ve 2025’te tekrar düşüşte. ABD’de kutuların hammaddesi olan oluklu mukavva kâğıdı (containerboard) üreticileri buna nasıl yanıt veriyor? 2025’in ilk yarısında beş üretici, toplamda yaklaşık 2,5 milyon tonluk kapasiteyi temsil eden kalıcı kapatma kararlarını açıkladı; bu miktar 2024 Kuzey Amerika kapasitesinin yaklaşık %6’sına karşılık geliyor.


2008/2009 küresel finans krizinde bile ABD/K.Amerika üreticileri bir yıl içinde bu kadar yüksek miktarda üretim kapasitesini kalıcı olarak kapatmamıştı. 2009’da International Paper iki oluklu mukavva fabrikasını ve üçüncü bir fabrikadaki bir makineyi kapattı, toplamda 1,4 milyon tonluk kapasite kaybı oldu (yazıda kutu fabrikası yazıyor ama gerçekte bahse konu olan kâğıt fabrikası). Peki, ABD oluklu mukavva endüstrisi, ekonomik büyümenin olduğu bir dönemde nasıl bu kadar çok kapasite fazlasıyla karşılaştı? Bu, bu yazının kapsamını aşıyor; ancak muhtemelen yerel talep, ihracat talebi/fiyatları ve kapatılan fabrikaların yaşı ile yatırım ihtiyaçları gibi birçok faktörün bir sonucu.


Amazon gibi firmaların kutulardan diğer ambalaj türlerine geçişinin yanı sıra kutu talebinin son yıllarda zayıf kalmasının diğer nedenleri neler? Mevcut konut satışları tarihsel olarak düşük. ISM imalat PMI (satın alma müdürleri endeksi) son 32 ayın 30’unda daralma bölgesinde. Tüketici paketli ürünleri (CPG consumer packaged goods) hacimleri 2022’den bu yana düşüşte. Son dönemde birçok halka açık büyük şirketin verilerine göre perakendecilerin ve restoran zincirlerinin aynı mağaza satışları neredeyse sabit kaldı. …


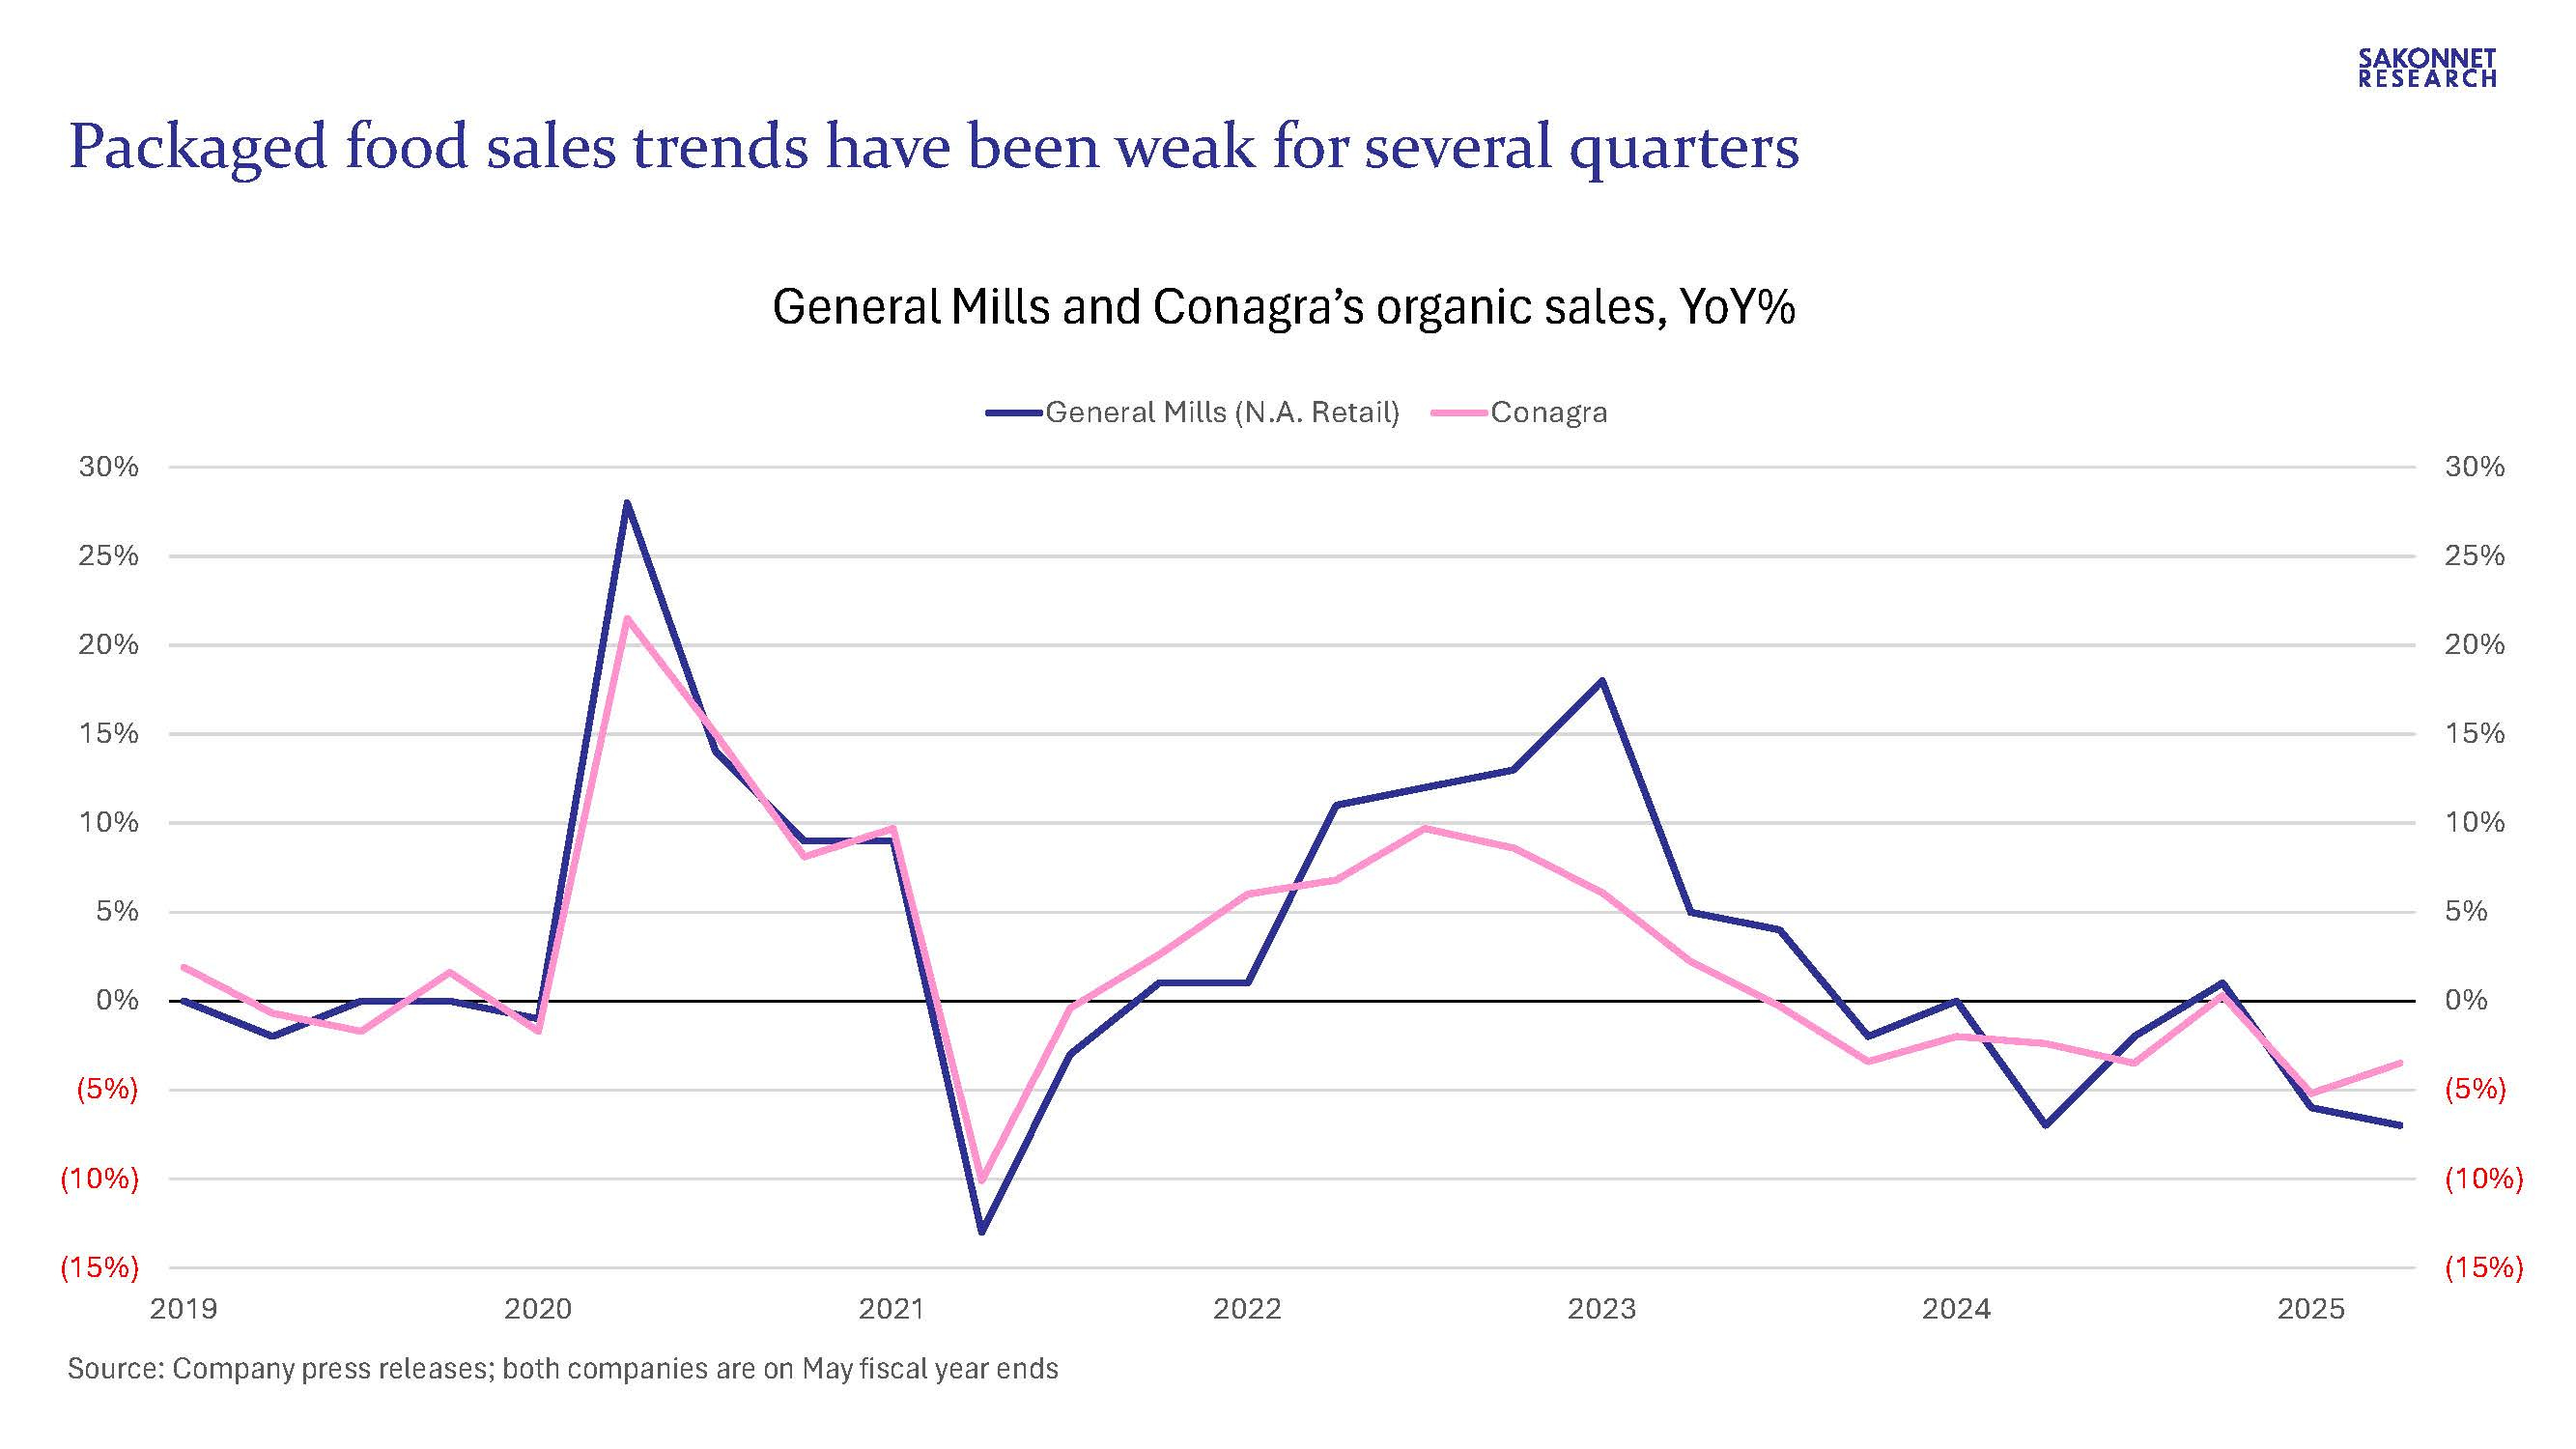
Bu sabah, paketli gıda şirketlerinin süregelen satış zayıflığının en son kanıtı iki büyük firmadan geldi. Conagra’nın organik satışları, Mayıs’ta sona eren çeyrekte %3,5 düştü; şirketin organik satışları son sekiz çeyreğin yedisinde düşüş gösterdi. Kellogg, Ferrero tarafından satın alınması kapsamında açıkladığı ön sonuçlara göre, 2. çeyrek net satışlarının geçen yıla göre yaklaşık %9, düzeltilmiş FAVÖK’ünün (EBITDA) ise yaklaşık %42 azaldığını duyurdu.


metin, çizgi, öykü gelişim çizgisi; kumpas; grafiğini çıkarma, diyagram içeren bir resim

Yapay zeka tarafından oluşturulmuş içerik yanlış olabilir.


Paketli gıda dışındaki pek çok CPG şirketi de benzer şekilde satış/hacim zayıflığı yaşıyor. Bira talebi zayıf; bu durum Beer Institute ve NBWA (National Beer Wholesalers Association) verilerinden açıkça görülüyor. Gazlı içecek üreticileri Coca-Cola ve PepsiCo, 2025’in ilk çeyreğinde Kuzey Amerika’da %3 hacim düşüşü bildirdi. İçki/alkollü içecek sektörü geçen yıl nadir görülen bir satış düşüşü yaşadı. Ayrıca ev ve kişisel bakım ürünleri satan birçok firma 2025 1. çeyrekte sabit veya düşen hacim bildirdi.


Ve belki de söylemeye gerek yok ama, demografik eğilimler CPG şirketleri (ve birçok başka sektör) için çok önemlidir. Dallas Fed, iki gün önce yayımladığı bir çalışmada, 2021–2024 arasında artan izinsiz göçün ardından uygulanan daha sıkı göçmenlik politikalarının GSYH büyümesine önemli darbe vurabileceğini tahmin etti…


Bütün bunlardan bize ne derseniz?

İfade edilen görüşlerin hepsi bizde de geçerli, ilaveten yüksek enflasyon tüketicilerin harcayabileceği parayı korkunç derecede azaltırken; satıcıların fiyatlama davranışlarını bozuyor.

Bu ortam ise kayıt dışı ekonomiyi daha da arttırıyor ve merdiven altı üreticileri çoğaltıyor.

Sanki çok ihtiyaç varmış gibi, kamunun plansız şekilde destek verdiği yatırımlar kaynak israfı olarak tüketimin artmasını bekliyor.


Yazının kaynağı:

https://adamjosephson.substack.com/p/where-have-the-boxes-gone

5 Nisan 2025 Cumartesi

Avrupalı Kağıt-Karton Şirketlerinin 2024 İş Sonuçları

Kaynaklardaki ilk yazıyı okudum. Önceki yıllara göre enflasyon, maliyet artışı, tüketim eğilimlerinin değişmesi gibi nedenlerle kârlılıkta azalma gördüğümden buraya not etmeye karar verdim.

Avrupalı kâğıt/karton şirketleri farklı sonuçlar (iyiye giden veya kötüye giden) açıklamışlar. Şirketlerin 2024’ün ilk yarısında iyileşme ümitleri varken, ikinci yarıda ekonomilerdeki durgunluk ve artan maliyetler sonuçları bozmuş. Yazıdaki tabloyu bakış açıma göre biraz değiştirdim:


Ebitdaları yazıdaki tablodan hesapladığım için bazı hatalar olabilir. Verilen bilgilere göre önceki yıl (yani 2023’te) ebitdalar biraz daha yüksekmiş, benim hesabıma göre %21 gibi imiş. Hem cirosu azalan hem de kârlılığı azalan şirketler bulunuyor. Oradaki tespitler ise:
  • Stora Enso, UPM ve SCA 2024’te iyi performans göstermiş yani 2023’e kıyasla ebitda artışı bildirmiş. Stora Enso bir iyileştirme planının sonucu olarak bu durumu anlatırken, 
  • SCA 2023’e göre kendi orman kaynaklarını daha fazla kullanmasının etkisinden ve İsveç’te yeni devreye aldığı selüloz ve kâğıt kapasitelerinin daha yüksek sevkiyata ulaştığından (ciro artışı) bahsetmiş. 
  • UPM ise Uruguay’da yeni devreye aldığı okaliptüs selülozu fabrikasının katkısından dem vurmuş.

Fastmarkets’teki değerlendirme, üstte logosu görülen StepChange Consulting’in finansal sonuçları kıyaslama raporundan da bahsetmiş. StepChange Consulting sitesinden sınırlı olarak görme imkânı olan çalışmanın adresi aşağıdaki ikinci linktedir.

Fastmarkets, StepChange’in şöyle yorumladığını yazıyor: “Sektördeki genel performans 2024’te istikrar kazandı, ancak 2023’ün altında kaldı. Birçok segmentte kapasite fazlalığı var. Karlılık ciddi şekilde toparlanmamış olsa da, çoğu şirket pozitif ebitda açıklamayı başardı.”

StepChange’in çalışmasından (görülebilen kısımlardan) iki konu dikkatimi çekti:
  • Selüloz, kâğıt, ambalaj ve orman ürünleri sektör şirketlerinde toplamda %1 ciro azalması olmuş.
  • Ambalaj sektöründe (sadece “oluklu mukavva ambalaj veya kâğıdı” gibi anlamamak lazım, içinde ambalaj kağıtlarının da çokça olduğunu düşünüyorum) 2022’de %18 olan ortalama ebitda son iki yıldır %15’e düşmüş.
Bana göre
  • O kadar yeni kapasiteye rağmen ciro azalması, tüketimin düştüğünü gösterir.
  • Yukarıda yer vermedim ama kapasite azaltmak, tesis kapatmak suretiyle kârlılık sağlandığından bahsediliyor.
  • Sanırım artık bu sektör (orman ürünleri, selüloz, kâğıt ve ambalaj) artık daha az para kazanacak. Nitekim StepChange’in raporunun altıncı sayfasında bu sektör şirketlerinin 2018’den sonra S&P500 şirketlerine göre daha az piyasa değeri kazandığına ilişkin bir grafik verilmiş.
Kaynaklar:
1- www.fastmarkets.com 18 Mart 2025’te yayınlanan “European P&B companies post mixed financials for ‘difficult’ 2024” başlıklı yazı
2- StepChange Consulting’in “Pulp, Paper, Packaging and Wood Products industry financial benchmarking Mart 2025 raporu www.stepchange.com/b3nch

9 Kasım 2024 Cumartesi

Hurda, Kahverengi Kağıt ve Oluklu Mukavva Ambalaj Sektörlerinin Geleceğine İlişkin Güncel Görüşler

Bu yazıda son dönemde okuyup, bir kısmını ilgilenenlerle paylaştığım en altta kaynakları verilmiş yazıların geniş bir özetini yaparak; üçlü sektörü yabancıların nasıl gördüğünü yorumlayacağım. İtalik yazılmış ifadeler benim yorumlarımdır.


Global kâğıt esaslı ambalaj sektörüne şekil verecek beş faktör (1)
1. Talep Yavaşlaması ve Aşırı Kapasite Yatırımı: Son yıllarda, özellikle 2020'den itibaren, sektörde 40 milyon tonluk bir kapasite fazlası oluşmuştur. Bu, tarihsel işletme oranlarının %11 üzerinde bir artışı temsil etmektedir. 2023 yılında küresel kâğıt ve karton üretimi 409,7 milyon ton olarak gerçekleşmiş ve 2022'ye göre %3,1'lik bir düşüş göstermiştir.
Pandemi döneminde artan talep, aşırı üretime ve stok fazlasına yol açmış, bu da 2023 boyunca yaygın bir stok azaltma sürecini tetiklemiştir.
 
2. Üretim Azalmasının Pazar Segmentlerine Etkisi: Karton ambalaj segmenti, özellikle tüketici elektroniği, kozmetik ve mücevherat gibi premium ürünlerin ambalajında kullanılan kartonların talep düşüşünden en çok etkilenen alan olmuştur.
Pandemi döneminde oluklu mukavva kâğıdı talebindeki artış, 2023'te geniş çaplı stok azaltma süreçlerine neden olmuştur. Buna karşılık, inşaat sektörüne yönelik dayanıklı kraft kâğıtları daha iyi performans göstermiştir. (Bu cümleden yalnızca çimento torbası anlaşılmasın, grafikteki kraft torba, sargılık, gıda temasına uygun kağıtlar anlamındadır.)
 
Sürdürülebilir Ambalajlama ve Plastik İkamesi: Plastik ambalajların fiber bazlı çözümlerle değiştirilmesi yönündeki eğilim, karton ve kraft kâğıt talebini artırmaktadır.  Ancak, bu talep artışı beklenen seviyelere ulaşmamış ve birçok şirket, plastik ikamesi çözümleri için kapasite yatırımlarını aşırı yapmıştır. Sürdürülebilir ambalajlama konusundaki farkındalığın artması ve yeni pazarların gelişmesi, gelecekteki büyüme fırsatları sunmaktadır.
 
3. Bölgesel Farklılıklar: Aşırı kapasite sorunu özellikle Asya ve Avrupa'da daha belirgindir. Küresel kapasite fazlasının yaklaşık %70'i Asya'da bulunmaktadır. (Aşağıdaki grafik tüm ambalaj kağıtlarındaki kapasite fazlasını göstermektedir.)
Asya, küresel pazarın yaklaşık yarısını oluştururken, Avrupa ve Kuzey Amerika'da daha temkinli kapasite genişlemeleri gözlemlenmiştir. (Asya’daki 27 milyon tonun 16 milyon tonu oluklu mukavva kağıdıdır.) Avrupa'da yaklaşan ormansızlaşma düzenlemeleri, sürdürülebilir ambalaj maliyetlerini artırabilir. (Yeni regülasyonlar, bir nevi gümrük duvarı inşası amacını taşımakta ve genel olarak maliyet artışına neden olacaktır.)
 
4. Makine Öğrenimi ve Otomasyonun Rolü: Makine öğrenimi ve algoritmalar, e-ticarette ambalaj boyutlarının optimize edilmesine yardımcı olarak oluklu mukavva ve karton tüketimini azaltmaktadır. Son beş yılda, bu algoritmalar oluklu kutu kullanımını %35'ten fazla azaltmıştır. Ayrıca, grafik kâğıt üreticileri, makinelerini ambalaj kâğıdı üretimine dönüştürerek sermaye yatırımlarını optimize etmektedir. (Grafik kağıdı üretiminden çıkmakla iyi bir şey yaparken oluklu mukavva kağıdı kapasitesini arttırmaktadırlar.)

Kâğıt sanayi otomasyonu yeterince yapmış gibi görünse de önümüzdeki beş-on yıllık dönemde, sekiz metrelik kağıt makinelerinde daha da otomasyon, robotlar ve yapay zeka uygulamaları görülecektir. Bu şekilde ambalaj kağıtları sektörü spesiyal kağıtlar ve endüstriyel ambalajlar gibi nispeten niş ürünler üretebilecektir.
 
5. Yeni Pazar Fırsatları: Geçtiğimiz günlerde gerçekleşen iki büyük birleşmeyi (veya satın alma, Smurfit Kappa ve WestRock ile International Paper ve DS Smith) oligopol olduğu düşünülemez, zira dünya pazarının %10’na tekabül eden şirketlerdir.
 
Ambalaj kağıtları demografiyle ilgilidir. Avrupa nüfusu en üst seviyesine ulaşmıştır ve bundan sonra nüfus artış hızı giderek azalacaktır. Çin’de de benzeri bir durum olduğundan, Avrupa’nın orta doğuya ve Asya’ya ihracatını arttırma şansı olabilir. (Orijinal yazı, burada kendisiyle çelişmektedir. 27 milyon ton kapasite fazlası olan Asya’ya Avrupa nasıl ihracat yapabilir?)


ABD’de Oluklu Mukavva Kutu Kullanımı Düşüyor (2)
18 Eylül’de yapılan bir webinarda Fastmarkets RISI'nin Kuzey Amerika Grafik Kağıtlar ve Ambalaj Direktörü şöyle demiş: "Şu anda yaklaşık bir buçuk iki yıldır çok durgun bir seviyedeyiz. Aslında gördüğümüz şey, kutu sevkiyatlarının 2016 veya 2017 seviyelerine düşmesi ve orada sıkışıp kalması, bu da tipik trendden oldukça dramatik bir kopuş." (ABD’de kutu satışları pandemiden çok önceye dönmüş.)

Konuşmacıya göre, “perakende ve dayanıklı tüketim sektörlerindeki kutu kullanımları geleneksel olarak genel ekonomik faaliyetle ilişkilendirilir, ancak bu faktörler pandemi sırasında ayrıştı”. Bu durum, pandeminin başlangıcında karmaşık tedarik zincirlerinden kaynaklanıyordu; pandemi yüksek sipariş hacimlerine yol açtı ve ardından uzun süren bir stok azaltma dönemine dönüştü. Ambalaj şirketleri, stok azaltmanın büyük ölçüde tamamlandığını, ancak enflasyonun hala tüketici harcamalarını olumsuz etkilediğini söylüyor.
Yazı ileriye dönük olarak ambalaj talebini, yurt içi üretim, gıda sektörü ve e-ticaret kutusunun doğru ebatta üretilmesi (right sizing, içinde boşluk kalmaması) gibi konuların; tüketici harcamalarından daha fazla etkileyeceğini söylüyor. (Yani enflasyon tüketicinin harcanabilir gelirini azaltsa da kutu talebini esas belirleyici olan yurt içindeki gıda dahil üretimin artması ve e-ticaret şirketlerinin tercihleri olacaktır.)

Konuşmacı, e-ticaretten alınan şeylerin, oluklu mukavva kutudan daha çok plastik poşetler ve kâğıt zarflarla geldiğini söyleyerek yukarıdaki grafiği doğruluyor. (Ben ülkemizde de benzer bir trendin olduğunu, ambalaj maliyetini ve kargo ücretini azaltmak için eskiden oluklu mukavva kutu kullananların dahi kâğıt veya plastik poşetlere/zarflara döndüğünü düşünüyorum.)


Atık Kâğıt Fiyatları Üçüncü Çeyrekte Düşmeye Devam Etti (3)
2024'ün üçüncü çeyreği, yüksek enerji maliyetleri, yurtiçi fabrikalardan gelen zayıf talep ve kısıtlı ihracat pazarlarının bir araya gelmesiyle şekillenen önemli bir türbülansla karakterize edildi. Bu baskılar sektör için tamamen yeni olmasa da baskıların yarattığı stres sektördeki pek çok kişinin beklemediği seviyelere ulaştı.

Çeyrek boyunca, Avrupa'daki geri kazanılmış kâğıt fiyatları aşağı yönlü seyrini sürdürdü. Özellikle OCC ve karışık kâğıtta bazı durumlarda neredeyse %25'e varan keskin düşüşler görüldü. Tarihsel olarak üçüncü çeyrek, fabrikaların yaz tatili kapanışlarını takiben üretimi artırdığı göreceli bir istikrar dönemini temsil ederdi. Ancak 2024 yılında tam tersi bir durum yaşandı ve özellikle Almanya'daki bazı fabrikalar duruşlarını (yeterli işleri olmadığından) üçüncü çeyrek sonuna kadar uzatmayı tercih etti.

Bu fiyat daralmasının başlıca nedeni ambalaj sektöründen gelen talepteki belirgin azalma oldu. Avrupa'da geri kazanılmış kâğıdın büyük bir kısmını tüketen ambalaj sektörü, desteklediği alt sektörlerdeki düşük tüketim nedeniyle üretimde önemli bir düşüş yaşadı. Özellikle otomotiv ve havacılık sektörleri yavaşlaması, bazı bölgelerde ambalaj üretimini %17'ye varan oranlarda azalmasına yol açtı.

Geçtiğimiz çeyrekte de enerji fiyatları sektör üzerinde ağır bir yük oluşturmaya devam etti. Özellikle Almanya'da olduğu gibi, gaz fiyatlarının 2024 yılı boyunca yüksek kalmaya devam etmesiyle birlikte, birçok fabrika üretim maliyetinin potansiyel kârdan fazla olması nedeniyle üretimi kısmak veya planlı duruşları uzatmak zorunda kalıyor.

Tarihsel olarak Avrupa'nın geri kazanılmış kâğıt arzı için bir tahliye vanası görevi gören ihracat pazarı da üçüncü çeyrekte önemli zorluklarla karşılaştı. Hindistan, Endonezya ve Vietnam gibi Avrupa'nın geri kazanılmış kağıtları için geleneksel varış noktaları olan önemli Asya pazarları, süregelen lojistik aksaklıklar ve zayıf talep nedeniyle durgun kaldı. Kızıldeniz'deki nakliye krizi, transit maliyetlerinin artmasına ve teslim sürelerinin uzamasına katkıda bulunarak Avrupalı ihracatçıların etkin bir şekilde rekabet etmesini zorlaştırdı.

Artık doğrudan geri kazanılmış kâğıt ithal etmese de Çin, komşu ülkelerden tedarik ettiği geri dönüştürülmüş kağıt hamuru (recycled pulp) ve nihai ürünlere olan talebiyle küresel geri kazanılmış elyaf piyasasının şekillenmesinde önemli bir rol oynamaya devam ediyor. Ancak burada bile, Çinli fabrikaların enerji maliyetleri ve düzenleyici baskılar (yani regülasyon) gibi kendi iç sorunlarıyla boğuşması nedeniyle talep üçüncü çeyrekte zayıf kaldı.

Asya'ya yapılan ihracat hacimleri keskin bir şekilde düştü ve çeyrek ortasında Avrupa'dan OCC ve diğer dökme kalitelerin akışı bir miktar durdu. Bazı ihracatçılar odaklarını Türkiye ve Orta Doğu gibi alternatif pazarlara kaydırmaya çalıştı, ancak bunlar da yüksek enflasyon ve kur dalgalanması gibi ekonomik zorluklarla karşılaştı ve bu da Avrupa'nın hurda kağıtlarını rekabetçi fiyatlarla alma kabiliyetlerini sınırladı.

Geri kazanılmış kâğıt piyasasındaki dalgalanma, şirketlerin azalan marjlar karşısında pozisyonlarını sağlamlaştırmaya çalışmaları; sektörde bir dizi stratejik değişime de yol açtı. Bazı orta ölçekli şirketler, potansiyel satın almaları veya daha büyük, mali açıdan daha istikrarlı oyuncularla ortaklıkları araştırıyor. Düşük fiyatlar, yüksek enerji maliyetleri ve zayıf talebin birleşimi nedeniyle iflas riski altında olan bazı küçük şirketlerin mali sağlığı önemli bir endişe kaynağı olmaya devam etti.

Aynı zamanda, daha büyük oyuncular verimliliği artırmak ve enerji yoğun süreçlere bağımlılıklarını azaltmak amacıyla gelişmiş geri dönüşüm teknolojilerine yatırım yapmaya devam etti.

Aralarında Stora Enso ve Smurfit Kappa'nın da bulunduğu birkaç büyük oyuncu, atık toplama ve ayırma tesislerine yeni yatırımlar yapacaklarını duyurdu, ancak bu projelerin 2025 yılına kadar pazar üzerinde anlamlı bir etki yaratması beklenmiyor.

Dördüncü çeyrek ve sonrasına bakıldığında, kâğıt sektörünün yakın geleceği belirsiz görünüyor. Bir yandan, özellikle enerji maliyetlerinin düşmesi ve kilit sektörlerde talebin toparlanması halinde fiyatların istikrara kavuşmaya başlayabileceğine dair bir umut var. Ancak, yüksek enerji maliyetleri, arz fazlası ve önemli ihracat pazarlarındaki zayıf talep de dahil olmak üzere sektörün karşı karşıya kaldığı yapısal zorlukların yakın vadede ortadan kalkmasının pek mümkün olmadığı da giderek daha fazla kabul görüyor.

Sektör şu anda yakın gelecek için huzursuzluk ve endişe yaratan çalkantılı sularda seyrediyor. Kuşkusuz, hurda esaslı kâğıt sektörü zirveye çıkma direncine sahip olduğunu defalarca göstermiştir ve birleşmeler, satın almalar ve konsolidasyon bir bedeli olacaktır. (Çıkmadık candan umut kesilmez demeye çalışıyor.)


Böyle Zamanlarda Değer Yaratmak İçin Sürdürebilirlik ve Esneklik (4)
29 Ekim 2024'te Chicago'da yapılan Fastmarkets Orman Ürünleri Konferansı'nda katılan üst düzey yöneticiler, belirsiz piyasa koşullarında şirketlerin değer yaratması için sürdürülebilirlik ve esnekliğin önemine vurgu yaptı. COVID-19 ve diğer piyasa krizlerinden alınan dersler ışığında, liderler tedarik zinciri dayanıklılığı ve yerelleşmenin önemini belirttiler.

Ceo panelde konuşmacılar (EUDR’den bahisle) “ormasızlaşmayı azaltma amacı çok güzel ama Avrupa Birliği orman ürünleri ithalatını kontrol etmek istiyor” şeklinde yakındı.

Yapay zekanın dönüşüm değil, evrim olarak görüldüğü belirtilirken, kâğıt esaslı ambalaj sektörünün karbon piyasaları ve plastik ikamesi gibi alanlarda büyüme fırsatları olduğuna dikkat çekildi.

Ayrıca, genç neslin sektöre ilgisinin artması beklenirken, bu yıl ABD’de 65 yaşını doldurduğu içim 3,5 milyon kişinin emekli olacağı açıklandı. (Ceo panele katılanlar, sürdürebilirlik gibi genel konuları konuşmayı tercih etmiş. Kapasite fazlası nasıl giderilecek, yeni regülasyonlara nasıl önlem alınacak konuşmamışlar. “Kelin ilacı olsa” durumu.)


Asya Atık Kâğıt Sıkıntısı Yaşayacak (5)
1 Kasım 2024’de yapılan konferansta Asya'daki geri kazanılmış kağıt (RCP, recovered paper, hurda/atık kağıt) talebinin hızla artması, bu alanda büyük zorlukları beraberinde getiriyor denmiş. Fastmarkets RISI'ye göre, bu talep artışı, “özellikle Asya'daki fabrikaların ihtiyaçlarını karşılayacak yeterli miktarda eski oluklu mukavva (OCC, old corrugated container, kullanılmış kutu) bulma konusunda sıkıntı yaşanmasına neden olacak. ABD, Avrupa ve Japonya gibi büyük ihracatçı ülkelerdeki azalan tedarik, küresel geri kazanılmış kâğıt piyasasında dalgalanmaları artıracak. Özellikle ABD'nin OCC ihracatındaki düşüş ve Batı Avrupa'daki sıkılaşan piyasalar bu durumu daha da kötüleştirecek.”

Çin, 2021'de doğrudan geri kazanılmış kâğıt ithalatını yasaklamasına rağmen, Asya'daki fabrikaları aracılığıyla büyük miktarda geri kazanılmış kâğıt satın alarak küresel pazarda kilit bir oyuncu olmaya devam ediyor. Öte yandan Çin, geri dönüştürülmüş hamur (recycled pulp) gibi alternatif elyaf türlerine yönelse de OCC ihtiyacı yüksek kalıyor. Buna karşılık Çin, Endonezya, Malezya ve Vietnam gibi ülkelerde uygulanan ithalat kısıtlamaları OCC talebini baskılayan unsurlar arasındadır.


Sonuç
  • Atık kâğıt şu an sıkıntılı gibi olsa da piyasa biraz hareketlenirse değeri çok artacak. Alıntılanan yazılarda bahsedilmiyor ama atık kağıdın evlerde ayrıştırılması ve toplama miktarının arttırılması sorunları ortaya çıkacak.
  • Kâğıt kapasite fazlalığı her yerde var. Yakındaki pazarlar hariç, şuraya-buraya ihracat şansı pek görünmüyor. Özellikle Asya'daki fazla kapasitenin nasıl dengeleneceği henüz belli değil. Mevcut oluklu mukavva kutu kullanım alışkanlıklarına göre Avrupa'daki fazla kapasitenin 2026'da dengeye ulaşması tahmin ediliyor.
  • Ambalaj seçiminde müşteri tercihleri değişiyor. Oluklu mukavvadan-zarfa, plastikten kâğıda gibi geçişler var. Pandemi öncesindeki dengeler komple bozuldu. Bir nevi pandemiden önce-pandemiden sonra durumu oluştu. Pandemiden önceki kabuller (yılda şu kadar büyürse X yılında şöyle olur) artık geçersiz.
  • Nüfus meselesi, yaşlı sayısının artması hem olumlu (gençlere iş şansı) hem de olumsuz (tüketim tercihlerinin değişmesi) sonuçlar getirecek. 
  • Özetlenen yazılara göre yabancılar da sonucun (kapasite fazlası, yeni kurallar/gümrük duvarları, yaşlanma, e-ticaret, sürdürülebilirlik, hurda nereden bulunacak,…vb) ne olacağını henüz kestiremiyor.


Alıntı yapılan yazılar:
1-https://www.fastmarkets.com/insights/key-factors-in-global-outlook-paper-packaging/
2-https://www.packagingdive.com/news/box-containerboard-pricing-fastmarkets-risi-cascades-eudr/727578/?utm_source=Sailthru&utm_medium=email&utm_campaign=Issue:%202024-09-23%20Packaging%20Dive%20%5Bissue:66120%5D&utm_term=Packaging%20Dive
3-https://thepulpandpapertimes.com/news/industry-news/recovered-paper-2134
4-www.risiinfo.com da 1 Kasım 2024’te “Conference: Forest products leaders cite sustainability, flexibility as main
factors to create value to companies in uncertain times” başlığıyla yayınlanan yazı
5-www.risiinfo.com da 1 Kasım 2024’te “Conference: Challenges ahead for Asia to find enough RCP to support fast growing demand for OCC” başlığıyla yayınlanan yazı 

22 Haziran 2024 Cumartesi

Oluklu Mukavva Satışları ile Gayri Safi Yurt İçi Hasıla


Omüd YK toplantısında 15-17 Mayıs 2024 tarihlerinde yapılan Fefco toplantısı hakkında bilgi verildi ve sonrasında Fefco’da yapılan sunumlar paylaşıldı. İncelediğimde başlangıç sayfası yukarıda olan sunumdan aşağıdaki slayt  ilgimi çekti.


Avrupa’daki oluklu mukavva satışları ile GDP’yi (gross domestic product, GSYİH gayri safi yurt içi hasıla) kıyaslaması bakımından faydalı buldum. Slayta göre 2021’de oluklu mukavva satışları %8,5 artarken takip eden yıllarda %5,9 ve %3,8 azalmış. Sunumda 2017 yılındaki oluklu mukavva satışları ile Avrupa GDP’si 100 kabul edilerek iki endeks hesaplanmış. Oluklu mukavva satışları 11 yıl sonra kümülatif olarak %12,4 artışa ulaşırken GDP artışı ise %17,4’e ulaşmış.

Tabloya göre 11 yıllık dönemde Batı ve Orta Avrupa’da GDP artışı %17,4 olurken, oluklu mukavva satışı %12,4 olmuş. Yani oluklu mukavva satışları artışı GDP’den %5 daha az gerçekleşmiş.

Halbuki Omüd yıllık raporundan alınan alttaki tablonun dibinde yazdığı gibi (1), oluklu mukavva satışlarındaki büyüme Türkiye büyümesinden iki puan daha fazla olduğu kabul edilir idi.


Artık bu kabulden emin değilim. Fefco’da sunulan tablonun benzerini hazırladım:


İkinci sütundaki oluklu satış miktarlarını Omüd raporundan aldım. Türkiye GDP rakamlarını (2) numaralı kaynaktan aldım. Statista’daki 2024-2027 yıllarına ilişkin GDP tahminlerini çok düşük bulduğumdan IMF’in %3 büyüme tahminini esas aldım. Tablonun son satırına göre 11 yılda oluklu mukavva satışları %39,8 artmış. Ülkemizin GDP’si ise aynı dönemde %45,2 artmış. Yani yıllık ortalama GDP %4,1 ve oluklu mukavva sektörü %3,6 büyümüş.

2022-2024 döneminde bastırılmış kur GDP’yi anormal arttırdığı görülüyor. Oluklu satışları %14,8 gibi anormal azaldığı dönemde GDP %10,8 büyümüş. Takip eden 2023 yılında ise oluklu satışları %5 artarken GDP %22,3 artmış.

Bana göre kuru düşük tutma politikası, GDP’yle oluklu satışları arasında (eğer bir bağlantı vardı ise) bağlantıyı koparıp atmış. 

Fi tarihinde konulan varsayımlar o zaman doğruysa bile artık doğru değil.


Kaynaklar
1-Oluklu Mukavva Sektörel Faaliyet Raporu 2022 (Omüd yayını)
2-https://www.statista.com/statistics/263757/gross-domestic-product-gdp-in-turkey/

18 Kasım 2023 Cumartesi

Kim, Ne Yapmalı?

Kahverengi kâğıt yatırımları sürüyor, yılbaşında, ilk çeyrekte, ikinci çeyrekte devreye girecek yeni tesisler var. Çeşitli sektör toplantılarında, doğal olarak bu konu konuşulmakla beraber net bir fazla kapasiteden çıkış planı yok. Görebildiğim kadarıyla; gerektiği kadar üretim kesintisi yaparız diyebilen patronlar/yöneticiler var, eski teknolojili olanlar dursun diyen hesap-kitap bilmeyen yöneticiler var ve iki seneye işler düzelir diyen iyimserler var. Bu yazıda aklım erdiğince konuları tüm yönleriyle ele almaya çalışacağım.

İlk 9 ay
Açıklanan SKSV verilerine göre ilk 9 aydaki oluklu mukavva kağıtları üretim, ithalat ve ihracat rakamları şöyle gerçekleşmiş:

2023 tam yıl nasıl biter?
Tahminlerimle birlikte rakamları yıllığa taşıdığımda;
Oluklu mukavva kağıdı üretiminin geçen yılın 370 bin ton kadar altında kalacağını, ithalatın yıllık 85 bin ton kadar artacağını, buna karşılık bobin ihracatının %50 azalacağını ön görüyorum. Depremin de etkisiyle kapasite kısıldığından, esasen bu sene oluklu mukavva kağıdının fazla kapasitesini görmemişiz. Bir başka deyişle henüz fragmanı seyrediyoruz.

Eski teknolojili olanlar kapatsın
2023 yıl ortası itibarıyla, kurulmuş ve çalışır durumda olan (depremden etkilenen makineler çalışıyor kabul edilmiştir) oluklu mukavva sektörüne hurda esaslı kağıt üretmek amacıyla 26 kağıt makinesi bulunmaktadır. Bunlardan kapasitesi 100 bin tonun üzerindeki 10 makinenin toplam kapasitesi 3,1 milyon tonu aşmaktadır ve ülkemizin ihtiyacına fazlasıyla yetmektedir. (Esasen 10 makine bütün ülkeye yetip-artıyor ama 26 makine var ve 5-6 makine ise kuruluş aşamasında.) 2023 yıl ortasında montajı süren beş makinenin toplam kapasitesi ise 2 milyon tonu aşmaktadır.
Kapasitesi 100 bin tonun altında olan makine sayısı 16’dır ve kapasitelerinin toplamı bir milyon ton civarındadır. Yani 16 makinenin hepsi kapatılsa dahi oluklu mukavva kağıdı sektöründeki kapasite fazlalığına çare olmayacağı açıktır.

Kapasite kesintisi
Peki çare ne? Çare kapasite kesintisidir. 2023’de deprem nedeniyle zorunlu veya planlı yapılmış (yıl bitmediğine göre daha da yapılacak) duruşlarla kabaca 350-400 bin tonluk kesintinin gelecek yıl (2 milyon tonluk kapasitenin ancak yarısının devreye gireceği varsayımıyla) bir milyon tona kadar çıkması mümkündür.

Esas sorun finansman
Kapasite kesintisi şirketlere büyük bir finansal yük getirecektir. Finansal yük dolayısıyla bazı eski teknolojili makinelerin kapatmayı düşünülmesi mümkün olsa da esasen bu makinelerin ürettiği malı kime satacağı düğümü çözecektir. Entegre olanların işi nispeten daha kolaydır. Ürettiği kağıdı tamamen açık pazarda satmaya çalışacak şirketlerin durumu daha zor olacaktır.
Öte yandan kağıttaki arz/talep dengesi varken, kağıt üreticileri vadeli satış yapmamayı tercih eder ve müşterinin kendi evrakını kabul etmezlerdi. Halbuki kapasite dengesi bozulunca mecburen prensiplerinden esnemek zorunda kalacaklardır. Zaten Avrupalı rakipleri ülkemizdeki alıcılara çoktan açık hesap kağıt vermeye başladılar. İçerdeki üreticiler da yurt dışına uyacak ve finansman giderleri daha da artacaktır.

Fiyat düşmek satışları arttırır mı?
Talep düşük olduğu (ve olacağı) için fiyatın düşmesi kağıt satışını arttırmaz. Nitekim Avrupalılar kağıt fiyatının pratikte önümüzdeki üç yıl boyunca değişmeyeceğini öngörüyor. (1) 2023 son çeyreğinde 475 € kabul edilen TL2 fiyatı 2024, 2025 ve 2026’da sırasıyla 490, 493 ve 491 € olacağı tahmin edilmiş. Fiyatın büyük değişiklik göstermeyecek olması talep düşüklüğü ve kapasite ilavelerine bağlanıyor.
Yurt dışında kağıt fiyatı böyle tahmin edildiğine göre bizde de € bazında büyük değişiklik beklememek gerekir. Ülkemizdeki fiyat € bazında artarsa, ithal kağıt cenneti oluruz. Aynı yazıda oluklu fiyatlarında da benzeri bir hareket beklenmektedir.

İhracat yapalım
İlk 9 ayda kağıt ihracatı yarı yarıya azalmış. Para otoritesi şu veya bu nedenle TL’nin değer kaybına izin vermiyor, yani kur nedeniyle ihracat şansı sıfır. Yurt dışı pazarlarda da bizdeki kadar olmasa da kağıt kapasitesi ilaveleri ihracat yapmamızı engellediği gibi ithalatı arttırıyor. Ayrıca yine bizdeki kadar çok yüksek olmasa da oralarda da enflasyon var ve tüketicilerin reel harcanabilir gelirleri düşmüş durumda. Tüketici reelde geliri azaldığı için daha az para harcayabiliyor dolayısıyla ambalaj tüketimi de kağıt talebi de azalıyor. Özetle yeni bir pandemi veya benzeri önemli bir durum ortaya çıkmadıkça kağıt ihracatı hayal.

Bu zor durumdan çıkmak için
  • Önce bizi bu duruma getiren Ankara’nın her önüne gelene kağıt ve/ya ambalaj teşviki vermekten hemen vaz geçmesi gerekiyor. Yalnız fazla kapasite değil, nihai tüketicilerin değişen beklentileri, sürdürebilirlik kaygıları, iklim değişikliği ve çevre konuları da kişi başına ambalaj dolayısıyla kağıt tüketimini azaltacak. Sektörün içinde bulunduğu bu durumdan kaç yılda çıkabileceği hesaplanmalıdır. Sektör mensupları ile ilgili devlet daireleri ortak bir plan üzerinde mutabık kalmalıdır. Bu plana göre, süren yatırımların ötelenmesi, teşvik kapsamında olan yatırımlara yeniden bakılması, durum düzelene kadar sektöre finansal destek verilmesi ve hatta ihracatı teşvik veya ithalatı zorlaştırma  gibi hususlar ortak ve işbirliği içinde değerlendirilmelidir. Eğer sektöre finansal destek verilecekse, bu yalnızca belli grupları değil sektörün bütününü kapsamalıdır. Almanya’nın bütün kağıt sektörüne elektrik desteği iyi bir örnektir.
  • Hurda, kağıt ve ambalajla ilgili dernekler “şu kadar büyüdük, acayip iyiyiz” türünden geçmişteki konuları şov amaçlı böbürlenmeyi bırakıp-önümüzdeki sıkıntıları her ortamda dile getirmelidir.
  • Sektör oyuncuları “eski kapasiteler kapatsın” gibi hesaba dayanmayan söylemler yerine gelecek iki-üç yıl nakit akışını nasıl sürdüreceklerini makul mantıklı planlamalıdır. Hazır 2024 planları/bütçeleri yapılırken bu konu oldukça önemlidir.

Yararlanılan kaynak
(1) Paper Packaging Monitor Europe, 27 Eylül 2023, www.risiinfo.com