oluklu etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

3 Ocak 2026 Cumartesi

Nasıl Yapmalı?

Kağıttaki kapasite fazlası hem kâğıt hem de bu kâğıt cinsinin kullanıldığı (başta oluklu mukavva olmak üzere) ambalaj cinslerinin fiyatlarını baskı altında tutuyor. Kapasite dengesi kurulana kadar, fiyatlar üzerindeki baskı devam edecek.

Çeşitli ortamlarda ifade ettiğim üzere 2026 yılı öncekine göre biraz daha zor olacak. Yılın sonuna ulaşan kurumlar, önümüzdeki yıllarda daha rahat edecek şeklinde düşünüyorum. Yıl içinde borcunu çeviremeyenler, ilave kaynak bulamayanlar veya kötü yönetenler maalesef oyun dışı kalacaklar.


Ayakta kalmak için

Rekabete dayanabilmek, oyunda kalabilmek için bir belki iki yıllık oyun planı şöyle olabilir:


  • Amaç/hedef vizyon koyma

Bu madde biraz patron ve üst yönetimle ilgilidir. Tepede fikir birliği olmalıdır. Tepede fikir birliği yoksa maçı kazanmak neredeyse imkansızdır.

Vizyon biraz daha uzun vadelidir. Amaç ayakta kalmak, yılı kârlı kapatmak, İso 500’e girmek gibi düşünülebilir.

Yıllık satış miktarı ve cirosu ilk akla gelen hedefler gibi görünüyor. Yeni ürün, makine veya fabrikayı çalışır hale getirme, nakit akışını sürdürme gibi hedefler de olabilir.

  • Strateji

Amacı gerçekleştirmek için nasıl bir yol izlenecektir? Maliyet düşürme, yeni müşteriler/pazarlar/segmentler kazanma, verimlilik arttırma, dijital dönüşüm, hız, yeşil dönüşüm…

Strateji amaca ulaşmamıza yardım etmelidir. Her kurumun yetkinliği, kapasitesi, imkanları diğerlerinden farklıdır. Biri için doğru olan strateji herkes için doğru değildir.

Öte yandan stratejinin yan etkileri de olabilir. Strateji maliyet düşürme ise nasıl yapılacağı çalışanları endişelendirmeden açıklanmalıdır.

  • Bütçe

Bütçe amaca uygun, hedeflerin zamanlamasına göre yapılmalı ve stratejiden izler taşımalıdır. Bütçe belli bölüm ve kişilerin talebine göre hazırlansa da kurumun bütününü kapsamalıdır. Dönem içinde yapılacak bütün işler, alınacak aksiyonlar bütçeye uygun olmalıdır.

  • Raporlama ve kontrol

Daha kolay izlenebildiği için bütçenin miktar hedefleri öne çıksa da miktar yakalandığında gerçekleşen kâr/zarar, oluşan nakit akışı daha önemlidir. Muhasebe alt yapısı bu raporları dönem (ay, üç ay) sonunda hızlıca çıkarabilmelidir. İlgili dönem sonu raporlarının zamanında çıkması, geminin hedefe göre hareket edip-etmediğini göstermesi bakımından elzemdir.

  • Düzeltme

Yıl içinde mutlaka düzeltme ihtiyacı hasıl olur. Düzeltmenin bütçeye etkisi incelenerek karar verilmelidir. Düzeltme ilave yatırım, satış fiyatlarının planlanandan daha iyi veya kötü olması, düşünülmeyen bir masraf vb şekillerde olabilir. Muhasebe, düzeltmenin bütçeye nasıl yansıyacağını hesap etmelidir.

  • Geri bildirim

Bazı kurumlarda finansal tabloları çok az sayıda kişi görür. Alınan sonucun amaçla kıyaslama bilgisinin paylaşılması, yıllık hedefin neresinde olduğunun (hiç değilse) takım üyeleriyle paylaşılması gerekir. Takım hedef kilitlenmişse, sonucu bilmek hakkıdır.

17 Aralık 2025 Çarşamba

Türkiye Oluklu Mukavva Kağıdı ve Oluklu Mukavva Ambalaj Pazar Bilgisi

11 Aralık 2025 günü İstanbul’da ASPPI (Rusya Kağıt Endüstrisi Derneği, www.asppi.ru) hazırladığı “IX International Conference "Russian Pulp and Paper Industry - NEW REALITIES, NEW OPPORTUNITIES" başlıklı konferansta yaptığım sunumu (orijinal slaytlarla) biraz daha açarak yazıyorum.

Sunumu hazırlarken OMÜD (www.omud.org.tr) ve SKSV’nin (www.sksv.org) 2024 yılı raporlarından istifade ettim. 2025’e ilişkin rakamlar benim tahminlerimdir.


İki sektörün yoğunlaştığı bölgeler
Sol üst köşedeki dairenin içinde kabaca kahverengi kâğıt kapasitesinin %30’u ile 50 kadar oluklu fabrikası bulunuyor. Konya ve Kahramanmaraş illerini de içine alan aşağıdaki elipsin içinde kâğıt kapasitesi benzer iken daha az sayıda oluklu fabrikası bulunuyor. Diğer yerlerdeki kurulu kapasiteler daha az. Sektörün ağırlık merkezi ülkemiz kuzey batısı.

Özetle kahverengi kâğıt sektörü
2025 yılı sonu itibarıyla 7 milyon ton kurulu kâğıt kapasitesi var ve kâğıt fabrikalarının çalışma oranı düşük. SKSV’nin yayınlarından bu sene ülkemizde 3.475 bin ton kadar kahverengi kâğıt kullanılacağını hesaplıyorum. Slayttaki tablonun sağ altında SKSV’nin verdiği ilk 9 aydaki oluklu mukavva kâğıdı ithalatını görmek mümkündür.

Oluklu fabrikaları
Bu sene oluklu sektöründe çok fazla değişiklik oldu. Oyundan çıkanlar, kapatanlar ve açılanlar oldu ve hareket devam edecekmiş gibi görünüyor. Olukluda kapasite kullanımı biraz daha iyi.

Oluklu satışları ve büyüme
Soldaki tabloda genel olarak satışların dağılımını segment bazında tahmin ediyorum. Yanında + işareti olan segmentlerde önceki yıla göre büyüme olduğunu, diğerlerinde ise azalma olduğunu düşünüyorum. Sağda ise son 3 senedir küçülme yaşayan oluklu sektörünün 2025’ten itibaren yine büyüme moduna geçeceğini öngörüyorum.

Oluklunun hammadde tüketimi
Sektörel fire oranını %11 kabul ederek, toplam 2.775 bin ton hammadde tüketileceğini hesaplıyorum. İthal kağıt cinslerinin giderek az kullanıldığını yerli kahverengi kağıt kalite ve çeşitliliğinin arttığını görüyorum.

Dalga cinsleri
CB, hemen ardından C hakimiyetlerini koruyor. İlk icat edilen A neredeyse silindi. ABC yeterince artamıyor. CB çalışan bir oluklu piyasadaki siparişlerin %83’ünü üretebilir.

Kısa dönem beklentilerim
  • Kâğıt üreticilerinin kendi kağıtlarını tüketmek amacıyla yeni oluklu hatları kuracaklarını ve oluklu fabrikalarının levha satışına ağırlık vereceğini ve böylece kutu işletme sayısının artacağını,
  • Küçük kapasiteli kâğıt fabrikalarını kapanacağını, daha az sayıda kağıt şirketi kalacağını,
  • Şirketlerin iş modellerini tekrar kurgulayacağını, entegre olan yapılarda kağıt üretmeme, oluklu fabrikalarında ise olukluyu kapatıp-levha satın almayı değerlendirmelerinin zorunlu olduğunu,
  • Çıkmakta olan her türlü düzenlemenin (EUDR, PPWR, depozito sistemi, vb) iş yapmayı zorlaştıracağını ve uyum sağlarken maliyetlerin artacağını,
  • Artan maliyetler ve yeni düzenlemelerin oluklu mukavvaya yeni alternatifler yaratacağını tahmin ediyorum.

13 Kasım 2025 Perşembe

En Zor Yeni Yıl

2026 yılının başı gerçekten zor ve ikilemlerle dolu olacak. Asgari ücret artışı ve diğer fiyat güncellemeleri (nerji, akaryakıt, vergiler vs) doğal olarak yeni yılda devreye girecek. Bu doğrultuda hem oluklu mukavva kağıdı hem de ambalaj fiyatları da artacak. Ancak bu seneyi diğerlerinden daha farklı kılan iki unsur; kağıttaki kapasite fazlalığı ile Türkiye sanayisinin küçülme eğilimi olarak görülecek. 

Kapasite fazlası
Oluklu mukavva kağıdındaki kapasite fazlalığı hakkında yazacak bir şey yok. Yıllarca fazlalık devam edecek. Yakın zamanda oluklu talebinin artacağına ilişkin emare yok maalesef. Entegre olanların kağıt fabrikasını kapatıp-kağıdı piyasadan tedarik etmeye başlaması kısa vadede doğru karar gibi olsa da bir yıllık dönemde doğru olmadığı belli olacak. Yeni teknolojisi olan rakip, kağıdı daha ucuza üretebiliyorsa; ya kağıt fabrikasına maliyet düşürücü yatırımlar yapmak ya da yapılan işi (yalnız kağıt veya hurda+kağıt veya kağıt+oluklu+kutu veya levhayı alıp kutu) tekrar tanımlama ve planlama  gerekecektir. İki karar da kendi başına zorlu ve maliyetlidir. Bu aşamada işin tanımını tekrar yapmak çok önem arz etmektedir.

Sanayide küçülme
Sanayi üretiminin azalmasını gösteren en önemli delil İstanbul Sanayi Odası’nın kasım ayı başında yayınladığı PMI raporudur. Raporun duyurulduğu basın bültenin ilk iki paragrafı aşağıdadır:

Rapor ekimde toplanan verilerden oluşturulduğuna göre önümüzdeki aralık ayının daha da zor olacağını tahmin etmek gerekir. Yeni yıla girerken stoklar azaltılacağından işler yani talep daha az olacaktır. Öte yandan dönem sonu faiz ödemeleri nedeniyle şirketler elindeki malı/toku paraya döndürmeye çalışacağından yıl sonu indirimleri görülecektir.

Karar vermek zor
41yıllık çalışma hayatımda bu kadar zorlu bir ortam görmedim. Yöneticilerin, şirket sahiplerinin, karar vericilerin; 
Nakit akışı, ciro hedefi ve varsa dönem sonu faizleri
Fiyat belirleme, kapasite kullanımı/doldurma
Asgari ücret artış oranı, çalışanlara verilecek zam oranı, çalışan sayısı
..gibi ikilemlerde doğru karar vermesini diliyorum. Ayrıca “tek" doğru kararın olmadığını her kurumun içinde bulunduğu koşullara bağlı kendi doğrusunun olduğunu da eklemek isterim. Kolay gelsin!

28 Eylül 2025 Pazar

Oluklu Mukavva Sektörüne İlişkin Bir Değerlendirme 28 Eylül 2025

Grup şirketlerinin satışı nedeniyle basın organlarından sektör değerlendirmemi isteyenler oldu. Sektöre ilişkin görüşlerimi buraya not ediyorum.

Kapasite konusu
Oluklu mukavva kağıdı sektöründe 22 şirketin 29 kağıt makinesinde 4,7 milyon ton kurulu kapasitesi var. Bunlardan 4-5 makine hali hazırda duruyor. 2025’in son çeyreğinde ikisi yeni oyunculara ait olmak üzere toplam kapasitesi 1,9 milyon ton olan 4 kağıt makinesi daha devreye girecek. Oluklu mukavva kağıdı sektöründeki kapasite fazlalığı daha uzun yıllar devam edecek. Bu durum oluklu mukavva kutu fiyatlarını baskılayacak.
 
Oluklu mukavva ambalaj sektöründe ise 100 kadar şirketin 115 oluklu fabrikasında 120 oluklu hattı var. Fabrikalardan tahminen beş-altı tanesi çeşitli nedenlerle duruyor veya kapalıdır. Kurulu oluklu mukavva üretim kapasitesi 3,8 milyon tona yakındır.
 
Oluklu mukavva fabrikalarının kapasite kullanım oranı %65 gibi hesaplandığında, rakam küçük görünse de parti büyüklüklerinin azalması ve çeşitliliğin artması nedeniyle kapasite kullanım oranının artması beklenmez. Kağıt tarafında ise kapasite kullanımı %75’lerden daha azdır ve uzun yıllar batıda normal kabul edilen %85’leri aşmayacaktır. Türkiye’deki oluklu mukavva kağıdı kapasitesinin dengeye gelmesinin 2030’lara kadar uzayacağını hesaplayanlar bulunmaktadır.
 
Türkiye’de kurulu kağıt kapasitesi kutu üretimine yeterli gibi görünse de odun selülozundan üretilen NSSC, kraft liner ve beyaz kraft kağıtları ithal gelmeye devam edecektir.
 
Pandemi döneminde dünya genelinde çok fazla kağıt yatırımı yapıldığından, fazla kapasitenin dengeye gelmesi yani kullanılması veya kapatılması önemli bir sorundur. Batıda eski makineler kapatılırken, doğuda kapasite kesintisi tercih edilmektedir.


Dış ticaret çözüm mü?
Havaleli bir ürün olan oluklu mukavvanın uzun mesafe taşınması pahalı olduğundan Türkiye’nin yıllık oluklu mukavva ambalaj ihracatı ancak 200 bin ton kadardır. İhraç edilen ürünlerin çoğunluğu pizza ve hamburger kutularıdır. Bu ambalajlar üretildikten sonra ilave paketleme işleri gerektirdiğinden (yani biraz emek yoğun olduğundan veya mevcut kutu makinesine ilave otomasyon yatırım gerektirdiğinden) ülkemiz rekabet edebilmektedir. Tahminimce Türkiye ayda bin konteyner pizza kutusu ihraç etmektedir. Esas pazarımız Avrupa’dır, şimdilerde Hintli/Pakistanlı üreticiler de Avrupa pazarına girmektedir.
 
Oluklu mukavva kağıdında 400 bin ton kadar yıllık ithalata karşılık 280 bin ton kadar ihracat yapılmaktadır. Geçen yıl hurda esaslı oluklu mukavva kağıdına 80 USD/ton fon gelmeseydi, ithalat daha yüksek olabilirdi. İthalata ilave vergi konulması iyi olmuştur.
 
Jeo-politik gelişmelerin sektöre etkisi
Yakın zamanda Katar’dan gelen mallara gümrük muafiyeti verilmesi ise hatalı olmuştur. Katar vasıtasıyla ülkemize dampingli kağıt girişine yol açabilecektir.
 
ABD’ye uygulanan gümrük vergilerinin 22 Eylül 2025’te kaldırılması, kraft liner cinsi kağıtlar için doğru olmuştur. Avrupa’nın kraft liner üretimi kendine bile yetmediğinden, Türkiye Rusya’dan veya ABD’den kraft liner alabilmektedir. AB ve ABD yaptırımları nedeniyle veya FSC/EUDR gibi regülasyonlar Rus kağıtlarını engellediğinden ABD kraftındaki vergilerin sıfırlanması doğru olmuştur.
 
Yalnız ülkemizin başka ülkelere karşı koyduğu/koyacağı ilave gümrük vergiler değil, esas ticaret partnerlerimizin koyacağı tarifeler, enerji kaynaklarının değişmesi veya maliyetinin artması da hem kağıt hem de kutu sektörlerinde ilave maliyet veya sıkıntı yaratma potansiyeline haizdir.


Çevre ve sürdürebilirlik
Oluklu mukavva sektörünü çok etkileyecek olan çoğunlukla AB kaynaklı yeni çevre veya sürdürebilirlik düzenlemeleri geliyor. Türkiye, bunları tercüme edip-devreye almaya çalışıyor ama regülasyonların anlaşılması ve uygulanması zaman alacak.
 
PPWR (Ambalaj ve Ambalaj Atıkları Yönetmeliği) ambalaj üretiminde geri dönüştürülmüş malzeme kullanımını ve ambalajın tekrar kullanılmasını istiyor.  Tekrar kullanım hedefleri oluklu mukavva üretimini azaltıcı etki yapacaktır.
 
EUDR (Avrupa Birliği Ormansızlaşma Regülasyonu) AB pazarına oluklu mukavva ambalajı sunan üretici/satıcının ürünlerin hangi kaynaklardan üretildiğini göstermek üzere geriye doğru bilgi toplaması ve belgelemesi gerekiyor. Örneğin pizza kutusunda kullanılan kraftın hangi ülkede, selülozun hangi orman kaynağından üretildiğini bu üretimin ormansızlaşmaya neden olmadığını, ağaç kesim izni ve çevre kurallarına uyulduğu göstermek gerekiyor. Yalnızca ormansızlaşmayı ispatlamakta yetmiyor; orman/selüloz/kağıt üretimde çocuk işçi çalıştırılmadığını veya zorla işçi çalıştırılmadığını, işçi sağlığı ve iş güvenliği kurallarına uyulduğunu, ilgili vergilerin ödendiği, ürünün patent hakları, topluma olan yansımalarını göstermek gerekiyor. Avrupai kurallara uymayan Rusya gibi ülkelerden kağıt alımı ve kullanımı EUDR’ye göre uygun değildir ve maliyet artışına yol açacaktır. EUDR’nin hep ertelenmesi hem uygulamanın zorluğunu hem de getireceği bürokrasi ve maliyet artışını kimin ödeyeceğinin belli olmamasındandır.
 
Gıda temasına uygunlukla ilgili içerde ve dışarıda bazı çalışmalar var. Pizza kutusunda yalnızca pizzaya temas eden kağıdın selülozdan üretilmesi yeterliyken, diğer kağıtlarında Virjin olmasını talep eden ülkeler var. Avrupa kökenli regülasyonların esas amacı içerdeki kendi üreticisini korumaktır. Trumph’ın gümrük vergileriyle dengeler iyice bozuldu. Kağıttaki kapasite fazlasıyla yeni kurallar ve vergilerin gelmesi kaçınılmazdır. Dünyadaki savaş ortamı sürdürebilirlik çalışmalarını, iklim değişikliğine karşı yapılacak işleri, çevre kirliliğine karşı alınacak önlemleri toptan olumsuz etkiyecektir.


Oluklu sektörü 2025
Oluklu mukavva sektörü 2024’de 2.470 bin ton satış gerçekleştirmiştir. 2023’e göre %2 gibi küçülme söz konusudur. 2025’te de küçülme devam etmektedir. İlk iki çeyrekte %5-8 gibi küçülme olduğunu tahmin ediyorum. Sektörün küçüldüğünü İstanbul Sanayi Odası (İSO) PMI raporundan izlemek mümkündür.
Grafikteki kırmızı çizgi İSO PMI ölçümlerini açıklarken, mavi çizgi TÜİK’in sanayi üretim artışını göstermektedir. Dikkat edilirse PMI 2023’te artış göstermiş ve bu sene düşme eğilimindedir. Raporda şu ifadeye yer verilmiştir:
Denmektedir. Kuşkusuz oluklu sektörünün siparişlerinde de azalma görülmektedir.


Döviz kurunun sektöre etkisi
Baskılanmış döviz kuru, ithalatı arttırırken, ihracatı azaltıcı etki yapıyor. Örneğin içerdeki beyaz eşya üretimi azalıyor ama beyaz eşya ithalatı yükseliyor.

Öte yandan ülkemizin pizza kutusu ihracatı her geçen gün zorlaşıyor. Rakip ülkelerde enflasyon bize göre çok düşük olduğundan oradaki maliyet artışı daha az oluyor ve rakip ülkelerin daha çok satma imkanları oluyor.

Döviz kurunun bir diğer etkisi ise tekstil sektörünün ülkemizden göçmesi. Buradaki tesislerini kapatan üreticiler artık gittikleri ülkeden oluklu mukavva ambalaj tedarik ediyor.

Yukarıdaki üç durum da oluklu mukavva satışlarının azalması anlamına geliyor.


Ekonomideki yavaşlamanın sektöre etkisi
Üstteki Verimetrik adlı kullanıcının 25 Ağustos 2025 tarihli X paylaşımına göre imalat sanayi kapasite kullanım oranının düşmesi, ekonominin yavaşlamasını göstermektedir. Bu düşüş kuşkusuz oluklu mukavva sektörünün daha az çalışması anlamındadır.
 
Yukarıda verilen %5-8’lik 2025 küçülme tahminim, yalnızca Türk ekonomisinin yavaşlamasından değil, kurların az artmasından ve enflasyonun bir türlü kalıcı olarak düşmemesinden de kaynaklanmaktadır.
 
Ambalaj esas olarak bir ara maldır. Bir başkası üretecek ki ambalaj satışı da artsın. Üretici, malını satabilmek için daha ucuza mal etmeye çalışıyor. Dolayısıyla daha ucuza almaya çalışıyor. Fiyat baskısı, oluklu sektörünün karlılığını düşürüyor. Fiyat rekabetine dayanamayan kısmi veya tümden kapatmaya başlıyor. Öte yandan enflasyon maliyeti arttırıyor, bu durum kayıt dışı çalışmayı, merdiven altı üretimi teşvik ediyor.


Fırsatlar
İki yıldır küçülme eğiliminde olan oluklu sektörüne ve bu kadar yeni kağıt makinesinin devreye girmeye çalıştığı oluklu mukavva kağıdı sektörüne mevcutta bu sektörlerde olmayan grupların ilgisi sürmektedir. Yeni yatırımcılar ya mevcutların görmediği bir parlak gelecek beklentisiyle veya üretecekleri ürünün kullanıcısı olduklarından/satış garantisi olduğundan ya da zaten içinde oldukları mevcut sektörlerinin kağıt/kutu sektöründen daha berbat olmasından kağıt/kutu işine girmektedir.
 
Yeni girenler muhtemelen işi baştan yeniden tanımlayıp-mevcutların yapmadığı otomasyon, dijitalleşme, yeşil dönüşüm konularında daha çok para harcamak durumunda kalacaktır. Ayrıca sektörün işletme sermayesi ihtiyacı enflasyon sıçramasıyla ciddi biçimde artmış, şimdi ekonominin yavaşlamasıyla ihtiyaç daha da artmaktadır.
 
Özetle otomasyon/dijital ve yeşil dönüşüm, müşteri/iş tanımını değiştirme ve güçlü sermaye yapısı oluşturabilen yeni oyuncular mevcutlardan daha başarılı olabilir. En önemli tehdit ise jeo-politik ve gümrük vergisi kaynaklı olacaktır.

14 Eylül 2025 Pazar

Dijital Baskı: Tahminlerim Tutmadı

Dijital baskının potansiyelini anlatan birkaç yazı yazdım. Bugün geldiğimiz noktada dijital baskının (en azından bende) hayal kırıklığı yarattığını görüyorum. Kaynaklardaki yazıya denk geldiğimde, dijital baskının beklenen gelişmeyi yapamaması hakkında bu notu yazmak istedim.

Durum tespiti
2017 yılında dijital baskı yapmaya başladık. Başlangıçta çok iptidai, bin m2/ay kapasiteli daha çok reklam ajanslarının kullandığı bir makineyle işe başladık.

Sonra 30-40 bin derken, yüz bin m2 gibi kapasiteye ulaştık. Pazarda işler iyi iken dijitalin büyüme potansiyeli vardı. Pandemi ambalaj işini olumlu etkilerken, dijitali ise çocuk boyama/oyuncak gibi ambalaj dışı segmentlerde destekledi.

Az adetli ve/ya acil işleri üretmek için dijital baskı iyi bir çözümdü ama mürekkep fiyatı hep yüksekti.

Pandemi bittikten sonra, işler azalmaya başladı. Baskılanmış kur TV/beyaz eşya satışlarını azalttı. Esas olarak matbaa sektöründen alınan az adetli işler orijinal üreticisine yani matbaaya geri döndü. 

Bu arada çok modern aylık kapasitesi 3-5 milyon m2 olan süper makineler pazara çıktı. Ülkemize de süper makinelerden kurulanlar oldu ama kimse umduğu çalışma seviyesine ulaşamadı. 

Öte yandan ucuz ve düşük/yüksek kapasiteli çok makine yatırımları da modaya uyulup-yapıldı ama ölü yatırım olmaktan kurtulamadı.


Niye böyle oldu?
  • Makine kalitesi: Dijital baskı makineleri oldukça hassas, oluklu fabrikasından ziyade ofis gibi yerlerde çalışmak üzere yapılmış.
  • Ortam: Yukarıdaki maddeye uygun olarak, hava kalitesi, nem, toz ve sıcaklık kontrollü ortam gerektiriyor.
  • Mürekkep: Dijital baskı mürekkebi, flexoya göre açık ara çok pahalı. Dijital baskı makinesi satanlar, klişe hazırlık maliyetini filan dahil edip baskı maliyetini anormal ucuzmuş gibi gösteriyorlar ama doğru değil.
  • Kamburluk: Oluklu mukavvadaki en küçük kamburluğun dijital baskı makinesinden geçmesi kolay değil. Atılan tek levha dahi oluklu fabrikasına göre firenin ikiye katlanması anlamına geliyor. (Olukluda fire %11 ise, dijitalde parti ve levha büyüklüğüne göre %17-20.)
  • Piyasa koşulları: Tekrar etmeyecek olan acil sipariş durumunda müşteri dijitalin fiyat farkını ödüyor ama acil olmadığında kimse flexoya göre mürekkep farkını ödemiyor.
  • Baskı kalitesi: Dijital baskının ofset kadar albenisi yok. Müşteri yüksek baskı kalitesi istiyorsa doğrudan ofseti tercih ediyor.
Bunlar ve varsa sayamadığım başka koşullar, dijitalin çok yaygınlaşmasına engel oldu.


Ne olursa daha iyi olur?
Oluklu fabrikasında dijital baskı şu an için tutmadığına göre az adetli veya acil işi çok olan daha geniş müşteri potansiyeli olan işletmeler dijital baskı makinesini doldurabilir.  Linkini verdiğim yazıda adı geçen SupplyOne (https://www.supplyone.com/) gibi ambalaj çözümleri toptancısında dijital baskı sanki daha iyi olacaktır.


Yukarıdaki notu yazmama yol açan yazı: 
Fastmarkets Forest Products'da "Digital print potential up in US on speed, color, design; SupplyOne grows in PNW" başlığıyla 4 Eylül 2025'de yayınlandı

20 Temmuz 2025 Pazar

Kutular Nerede?

Bu yazı en altta adresini verdiğim Adam Josephson’un yazısının geniş özetidir. Üç nokta koyduğum yerlerdeki orijinal cümleler hariç birebir tercüme ettim. Oluklu mukavva kâğıdı ve kutu konularına ilişkin pandemi, kapasite fazlalığı, tüketimin düşmesi, kutudan-esnek ambalaja geçiş gibi konulara açıklama getirdiği için buraya not ediyorum. Yatık kısımlar yazara aitken dik olanlar bana aittir.


Bankaların, banka dışı finansal kuruluşlara … kredi verme eğilimlerinin hızla artması ve bu durumun reel ekonomi (şirketler ve hane halkı) aleyhine gelişmesi üzerine çokça yazdım. … bankaların finans dışı şirket borçlanmalarındaki payının son yıllarda istikrarlı bir şekilde azalmış olması ve finans sektörünün aynı dönemde çok daha büyük hale gelmesi … şaşırtıcı değil.


Ancak bu gelişmelerin reel ekonomi üzerindeki somut etkileri hakkında çok daha az yazdım. Bu duruma bir örnek, daha önce satış tarafı analisti olarak takip ettiğim sektör olan kâğıt ve ambalajdır.


Eski Fed Başkanı Alan Greenspan döneminde, Fed, ekonominin nasıl gittiğini görmek için oluklu mukavva kutu talebini izlerdi; kutular mal taşımak için kullanılır ve mal harcamaları 2000’li yılların başında GSYH’nin yaklaşık %25’ini oluşturuyordu (şimdi %21’e geriledi). Üretim dışı sektörlerde, daha çok büyüme gerçekleşmiş anlamındadır.


Amazon’un 2023 Sürdürülebilirlik Raporu’nun 31. sayfasında belirtildiği gibi büyük e-ticaret perakendecilerinin kutulardan esnek ambalajlara ve diğer paketleme türlerine geçişi ve diğer bazı etkenler nedeniyle kutu talebi, mal talebinin mükemmel bir göstergesi değildir. Ancak yine de önemli ölçüde mal talebini yansıtır. E-ticaretin ambalaj tercihi değiştiğinden, Greenspan dönemindeki gibi kutu satışlarını izleyerek, ekonomi iyiye gidiyor denemez.


Pandemi döneminde, hükümetin benzeri görülmemiş bütçe açıkları ve Fed’in büyük ölçekli teşvikleriyle birlikte evde kalma davranışları nedeniyle mal ve dolayısıyla kutu talebi fırladı. (Yani çok para tüketimi belki savurganlığı körükledi.)  Ancak ardından gelen düşüş sert oldu. 2022 başından bu yana ABD'de bir taşımacılık durgunluğu yaşanıyor; mal talebi pandemi zirvesinden normale döndü. ABD kutu sevkiyatları 2022 ve 2023’te %4’er düşerek pandemi öncesi seviyelerin altına indi, geçen yıl yatay seyretti ve 2025’te tekrar düşüşte. ABD’de kutuların hammaddesi olan oluklu mukavva kâğıdı (containerboard) üreticileri buna nasıl yanıt veriyor? 2025’in ilk yarısında beş üretici, toplamda yaklaşık 2,5 milyon tonluk kapasiteyi temsil eden kalıcı kapatma kararlarını açıkladı; bu miktar 2024 Kuzey Amerika kapasitesinin yaklaşık %6’sına karşılık geliyor.


2008/2009 küresel finans krizinde bile ABD/K.Amerika üreticileri bir yıl içinde bu kadar yüksek miktarda üretim kapasitesini kalıcı olarak kapatmamıştı. 2009’da International Paper iki oluklu mukavva fabrikasını ve üçüncü bir fabrikadaki bir makineyi kapattı, toplamda 1,4 milyon tonluk kapasite kaybı oldu (yazıda kutu fabrikası yazıyor ama gerçekte bahse konu olan kâğıt fabrikası). Peki, ABD oluklu mukavva endüstrisi, ekonomik büyümenin olduğu bir dönemde nasıl bu kadar çok kapasite fazlasıyla karşılaştı? Bu, bu yazının kapsamını aşıyor; ancak muhtemelen yerel talep, ihracat talebi/fiyatları ve kapatılan fabrikaların yaşı ile yatırım ihtiyaçları gibi birçok faktörün bir sonucu.


Amazon gibi firmaların kutulardan diğer ambalaj türlerine geçişinin yanı sıra kutu talebinin son yıllarda zayıf kalmasının diğer nedenleri neler? Mevcut konut satışları tarihsel olarak düşük. ISM imalat PMI (satın alma müdürleri endeksi) son 32 ayın 30’unda daralma bölgesinde. Tüketici paketli ürünleri (CPG consumer packaged goods) hacimleri 2022’den bu yana düşüşte. Son dönemde birçok halka açık büyük şirketin verilerine göre perakendecilerin ve restoran zincirlerinin aynı mağaza satışları neredeyse sabit kaldı. …


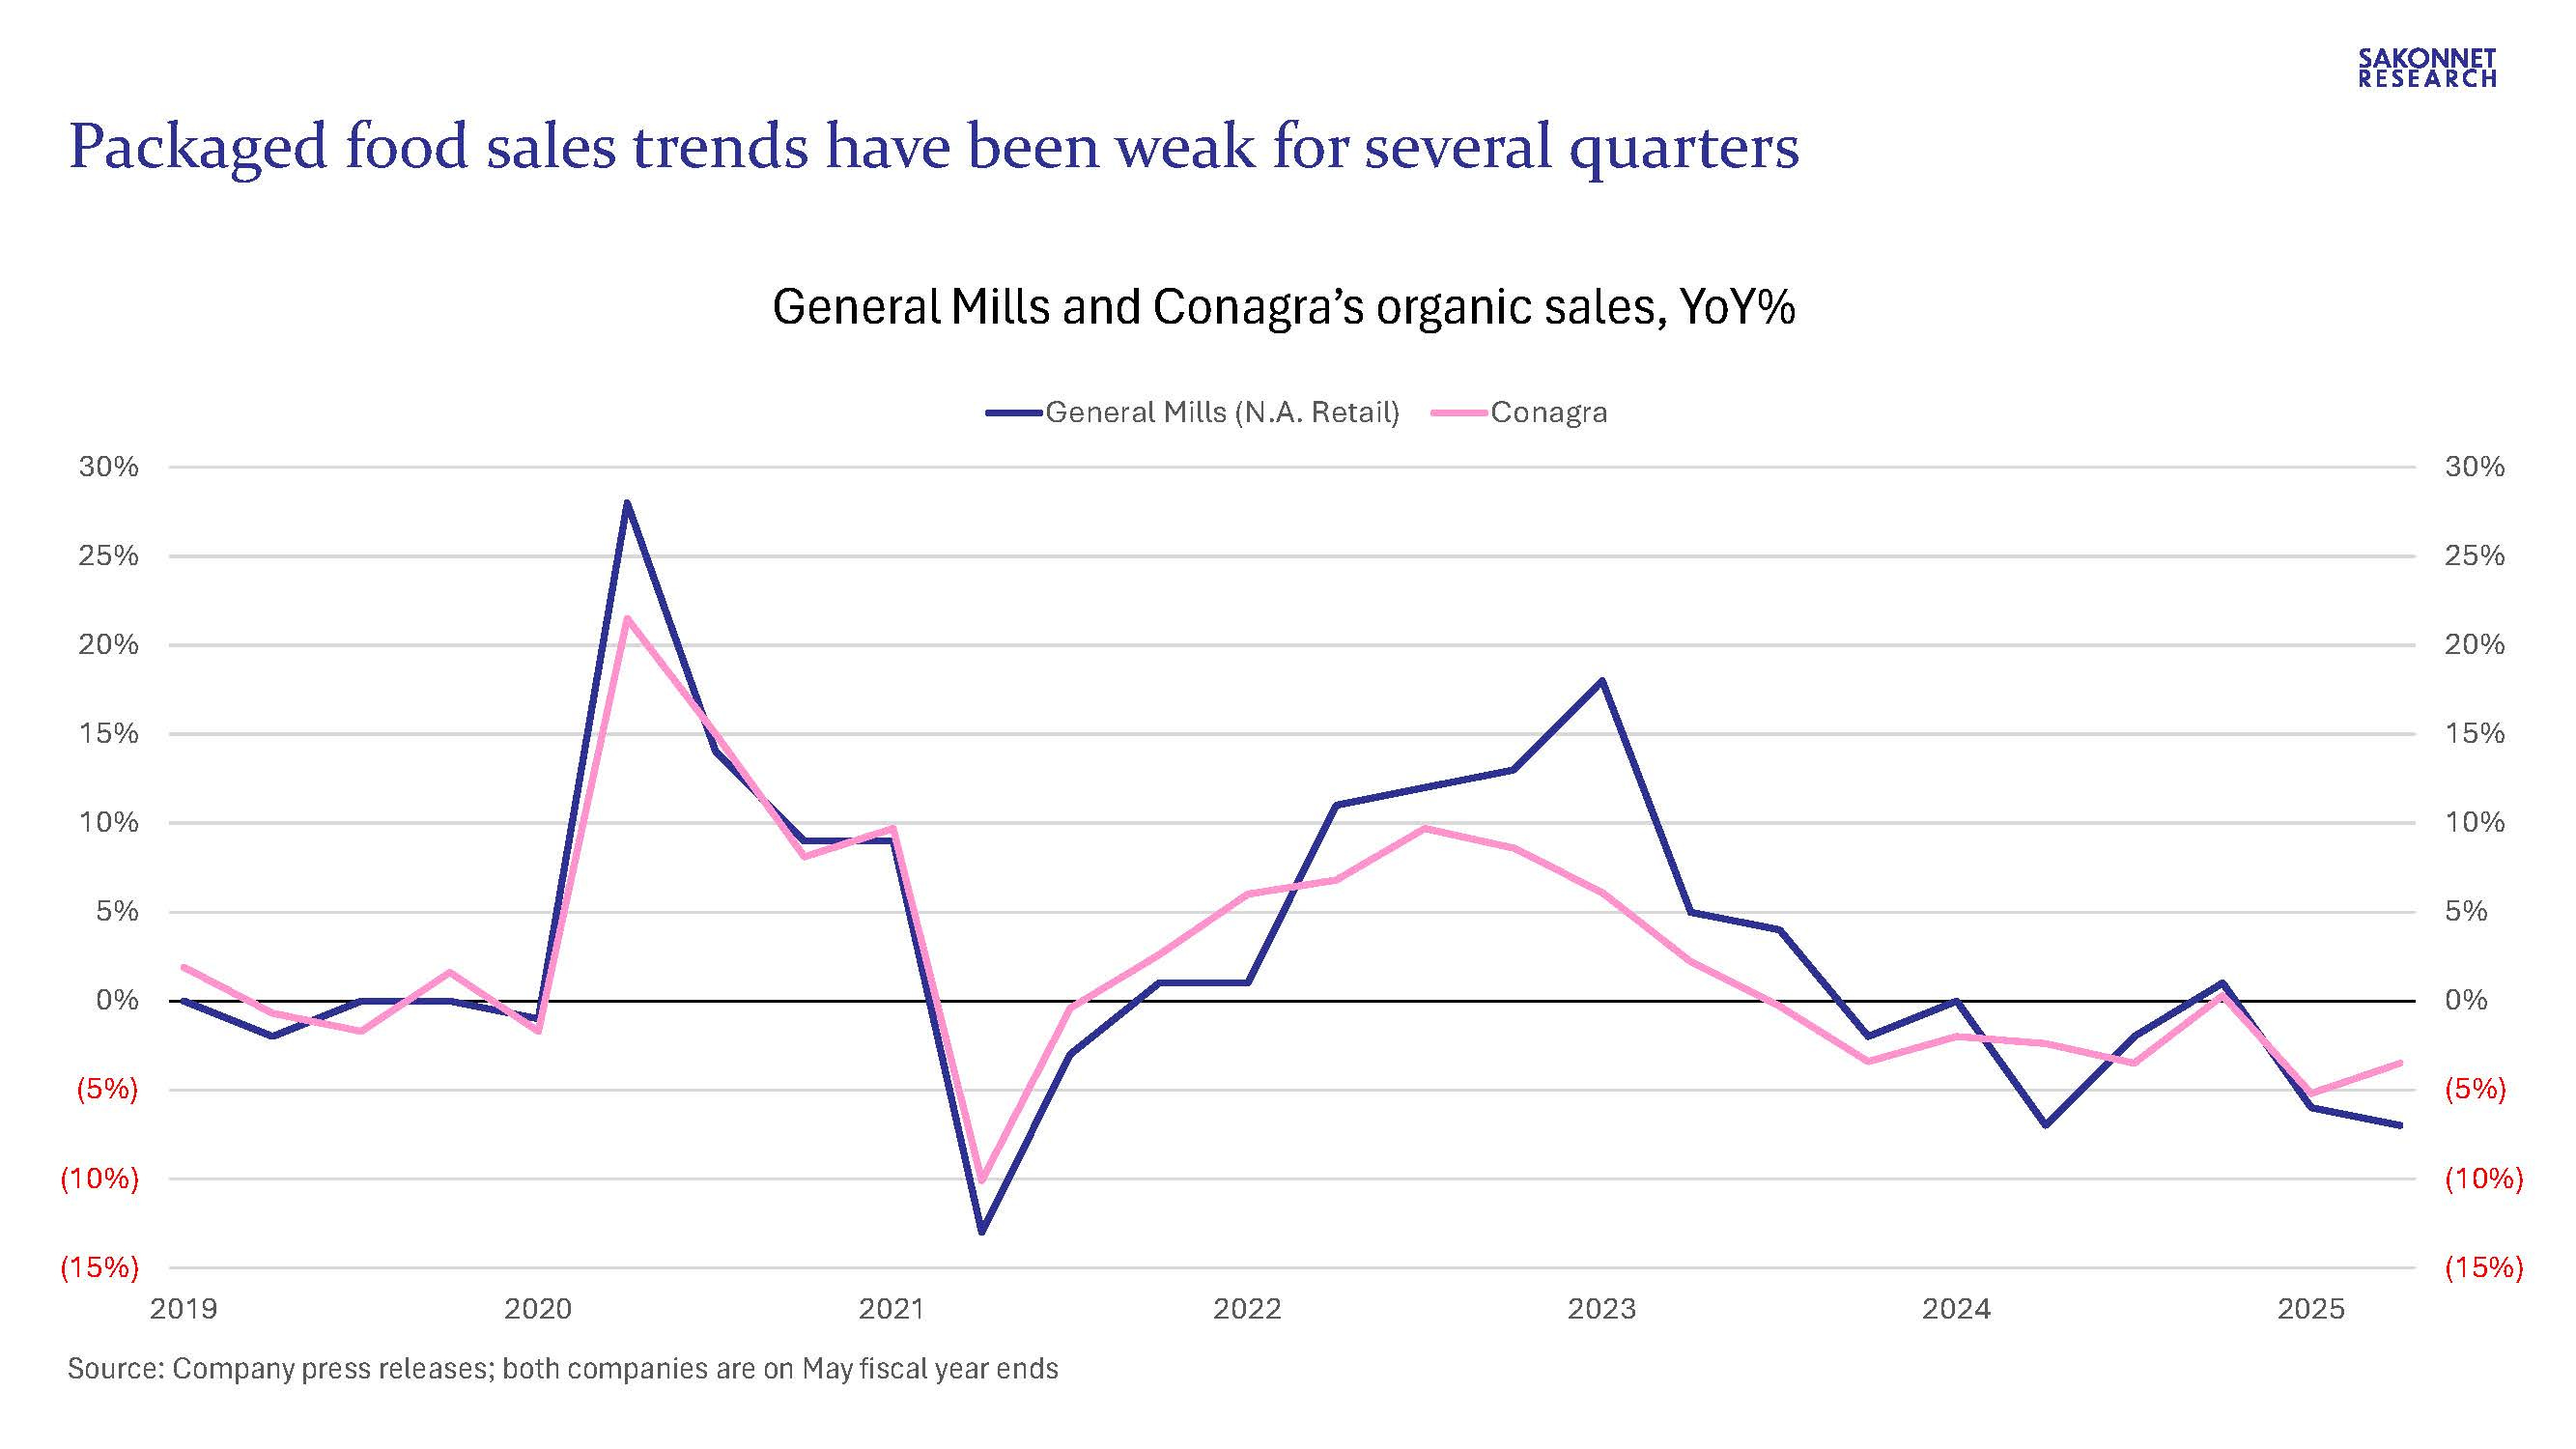
Bu sabah, paketli gıda şirketlerinin süregelen satış zayıflığının en son kanıtı iki büyük firmadan geldi. Conagra’nın organik satışları, Mayıs’ta sona eren çeyrekte %3,5 düştü; şirketin organik satışları son sekiz çeyreğin yedisinde düşüş gösterdi. Kellogg, Ferrero tarafından satın alınması kapsamında açıkladığı ön sonuçlara göre, 2. çeyrek net satışlarının geçen yıla göre yaklaşık %9, düzeltilmiş FAVÖK’ünün (EBITDA) ise yaklaşık %42 azaldığını duyurdu.


metin, çizgi, öykü gelişim çizgisi; kumpas; grafiğini çıkarma, diyagram içeren bir resim

Yapay zeka tarafından oluşturulmuş içerik yanlış olabilir.


Paketli gıda dışındaki pek çok CPG şirketi de benzer şekilde satış/hacim zayıflığı yaşıyor. Bira talebi zayıf; bu durum Beer Institute ve NBWA (National Beer Wholesalers Association) verilerinden açıkça görülüyor. Gazlı içecek üreticileri Coca-Cola ve PepsiCo, 2025’in ilk çeyreğinde Kuzey Amerika’da %3 hacim düşüşü bildirdi. İçki/alkollü içecek sektörü geçen yıl nadir görülen bir satış düşüşü yaşadı. Ayrıca ev ve kişisel bakım ürünleri satan birçok firma 2025 1. çeyrekte sabit veya düşen hacim bildirdi.


Ve belki de söylemeye gerek yok ama, demografik eğilimler CPG şirketleri (ve birçok başka sektör) için çok önemlidir. Dallas Fed, iki gün önce yayımladığı bir çalışmada, 2021–2024 arasında artan izinsiz göçün ardından uygulanan daha sıkı göçmenlik politikalarının GSYH büyümesine önemli darbe vurabileceğini tahmin etti…


Bütün bunlardan bize ne derseniz?

İfade edilen görüşlerin hepsi bizde de geçerli, ilaveten yüksek enflasyon tüketicilerin harcayabileceği parayı korkunç derecede azaltırken; satıcıların fiyatlama davranışlarını bozuyor.

Bu ortam ise kayıt dışı ekonomiyi daha da arttırıyor ve merdiven altı üreticileri çoğaltıyor.

Sanki çok ihtiyaç varmış gibi, kamunun plansız şekilde destek verdiği yatırımlar kaynak israfı olarak tüketimin artmasını bekliyor.


Yazının kaynağı:

https://adamjosephson.substack.com/p/where-have-the-boxes-gone

18 Mayıs 2025 Pazar

Ambalaj Malzemelerinin Kıyaslanması ve Alternatifine Geçiş

Aşağıda linkini verdiğim yazıya denk geldim, çok önemli buldum ve burada paylaşıyorum. Kuzey Amerika proses endüstrisi için hazırlanmış ama Türkiye olarak bazı dersler çıkarmamız gerekiyor.

Beş Mega Trend
Ambalaj sektörüne şekil verecek mega trendler: Jeopolitik ve ticaret, kullanışlılık ve hareketlilik, e-ticaret, sağlık ve iyi yaşama ile sürdürebilirlik olarak sıralanmış.
  • Trump’ın gümrük vergileri dünya ticaretini etkileyecek, muhtemelen ambalaj maliyetlerini arttıracak. Korumacılık ve vergiler muhtemelen başka ülkeler tarafından da giderek daha çok konulacak. Büyük
  • Hareket halinde yaşam tarzı, daha çok serbest zaman isteği, kısa sürede veya uzaktan iş yapma motivasyonları ambalaja olan talebi arttırmaktadır. Taşınabilir, tek kullanımlık ama bitmemişse tekrar kapatılabilen, kullanıma hazır ve mevcuda göre daha küçük boyutlu ambalaj talebi artacaktır.
  • Artmaya devam eden e-ticarette ambalaj hem taşıma sırasında koruyucu hem de markanın bir temsilcisidir. Aşırı ambalajlamanın olmaması ve ambalajdan çıkarmanın kolaylaşmış olması ile daha sürdürülebilir modeller önemli olacaktır.
  • Tüketicilerin bilinci arttıkça kendilerine daha iyi ürünleri tercih ederken, işlenmiş yerine taze ürünleri, mikro plastiklerden kaçınma, daha sağlıklı bariyer uygulanmış gibi konulara bakmaktadır. Bu bakış açısı ambalaj talebini azaltmaktadır.
  • Avrupa ve ABD’deki sürdürülebilirlik gayretleri, bu konuda yeni hazırlanan mevzuat ile artan tüketiciler ambalajda; geri dönüştürülebilir olma, tek cins malzemeden yapılmış, biyo kompozit olma, ambalaj ağırlığının azaltılması, geri dönüşmüş malzemeden yapılmış olması gibi konulara önem veriyor. Buna karşılık ambalaj üreticileri açısından konu ambalajın beklenen görevlerini yaparken ucuz olması ve çevreye zararı olmamasının aynı anda sağlanması gerekiyor.

Trendler Ambalajı Nasıl Etkiliyor?
Çalışmayı yapan BCG ekibi 8 nihai pazardaki 350’den fazla ürün kategorisinde kullanılan 50 ambalaj türü için bir model oluşturmuş. Genellikle mega trendlerin destek verdiği kâğıt ve esnek plastik kazanan ambalaj cinsleri olarak ortaya çıkmış. Yeni bariyerler ile uygulama teknolojisindeki yenilikler kâğıdın gıda ve içecek ambalajı olarak kullanılmasını arttıracaktır. Plastik, özellikle esnek plastik sürdürebilirlikle ilgili olumsuzluklara rağmen maliyet ve işlev bakımından önde olmaya devam ediyor.
Kırmızı bu malzemeden uzaklaş yani alternatifini bul anlamına gelirken koyu yeşil kıyaslamada en iyi malzeme bu anlamındadır. Kahverengiyi nötr olarak okumak gerekir. Jeo politik ve ticaret açısından metal ambalaj en riskli görünürken, pembe renkli ambalajlar (cam, içecek ambalajı ve kâğıt) risk olabilir anlamındadır. Önceki paragraftaki genel değerlendirme en alt satıra (Overall) göre yapılmış olmalıdır.
Çalışmanın bir çıktısı da ambalaj malzemeleri arasında nasıl geçiş olduğunu da göstermek olmuş. Yukarıdaki tabloya göre; 2018-2023 döneminde plastikten-kâğıda, rijit ambalajdan-esnek ambalaja ve metal ambalajdan-diğer ambalajlara geçiş trendleri hesaplanmış. Örneğin 2018’de ölçülen hazır donmuş yemek kaplarından plastik olanların sayısı, 2023’e gelindiğinde %2 azalmış ve kâğıt kapların sayısı %2 artmış. Benzer şekilde ekmek ambalajlarında %9 plastik azalmış ve kâğıda geçiş olmuş.

Yorum
  • Mega trendler ülkemizde de geçerlidir diye düşünürken, yüksek enflasyon ve göçmenler de ambalajı etkilemektedir.
  • Malzeme cinslerini trendler açısından kıyaslanmasını faydalı buluyorum.
  • Plastikten-kâğıda geçişi beş yıllık dönemde kıyaslama güzel olmuş. İçki şişelerinin dahi kâğıda döndüğünü bildiren çeşitli çalışmalar olsa da ilk defa rakama dökülmüş veriler ortaya konmuş.
  • Plastik kuşkusuz en çok kullanılan ve diğerlerine göre daha ucuz. Kâğıdın biraz daha mevzi kazanması yeni bariyerlerin ve uygulama tekniklerinin geliştirilmesine bağlı olacaktır.

16 Şubat 2025 Pazar

Ambalaj Sektörü Yeniden Kurgulanıyor

    Takip ettiğim süreli yayınlarda okuduğum kadarıyla ambalaj sektörü büyük çaplı değişecek. Değişecek derken şirket satın almaları/birleşmelerden, gümrük vergilerinden, plastik yerine kâğıt ambalaj olmasından veya sürdürebilir ambalaj malzemelerine geçişten çok daha fazlasını kastediyorum. Ayrıca yapay zekanın mevcut kâğıt ve ambalaj teknolojilerini nasıl etkileyeceğini henüz bilmiyoruz. Böyle düşünmeme yol açan gelişmelerden bir demeti şöyle:

    İş birliği için hisse alma (1)
Amazon, Ranpak’ın hisselerinden bir kısmını satın almış. Bu stratejik işlem Ranpak'a güçlü bir ticari ortak sağlarken, Amazon'a da geniş dağıtım ve paketleme ihtiyaçlarına uygun bir üretim şirketinde söz sahibi olma imkânı veriyormuş.
Biz ambalaj üreticileri müşterilere genellikle “çözüm ortakları olduğumuzu” söyleriz. Şimdi Ranpak, Amazon’un çözüm ortağından fazlası olmuş. Büyük çaplı ambalaj kullanan müşterilere Amazon/Ranpak olayı bir referans olacaktır.

Uzun dönem iş birliği anlaşması (2)
Tietoevry ve UPM, kapsamlı IT anlaşmasını beş yıl için yenilemiş. Ormancılık, selüloz, bio-yakıt, kâğıt…gibi alanlarda çalışan UPM bu anlaşmayla yapay zekâ esaslı inovasyon, verimlilik artışı, maliyet optimizasyonu, yeni IT teknolojilerine ulaşma ve bu konularda yoğun destek alacakmış. Tietevry ise bir yüksek teknoloji şirketi olarak IT, bulut, yazılım… gibi alanlarda çalışıyormuş.
Ormancılık, atık kâğıt geri dönüşümü, kâğıt üretimi gibi geniş alanlara yayılmış iş kollarına yapay zekanın girmesi mutlaka çok acayip inovasyonlar getirecektir. Devasa boyuttaki kâğıt üretim teknolojisinin anormal ölçüde küçülmesi, su/enerji kullanımının düşmesi sürpriz olmayacaktır.

Sektörel yoğunlaşma artıyor
Kâğıt ve ambalaj sektörlerinde bazı şirketler iş kollarını yeniden tanımlıyor. Clearwater Paper, hijyenik kâğıt bölümünü elden çıkarıp-diğer kâğıt sektörlerine yoğunlaşmaya çalışıyor. (3)
Öte yandan Ball Corporation, havacılık bölümünü elden çıkarıp metal ambalaj konusuna ağırlık vermeye karar vermiş. (4)
Yoğunlaşma şüphesiz iyidir. Özellikle hijyenik kâğıt sektöründe taban tabana zıt görüşler var. Hijyenik kâğıt sektöründen çıkan, belli bölgedeki hijyenik kâğıt üretiminden çıkan veya hiç bilmediği halde giren de var. Ormana dayalı selüloz yerine başka kaynaklardan hijyenik kâğıt üretenler de var, pandemi sırasında yapılan hijyenik kâğıt yatırımlarının fazla olduğunu düşünen de var. Bir şekilde denge oluşacaktır.

Yeni Ambalaj Geri Dönüşüm Kuralları
İki önemli düzenlemenin gelecek yıllarda uygulamaya başlaması söz konusudur: ABD’de EPR (Genişletilmiş Üretici Sorumluluğu, Extended Producer Responsibility) ve Avrupa Birliğinde PPWR (Ambalaj ve Ambalaj Atıkları Yönetmeliği, Packaging and Packaging Waste Regulation.) Ülkemizde de diğer ülkelerde de bunlara benzer kurallar gelecektir.
EPR kaynakların etkin kullanımı amacıyla ambalajın, yeniden kullanımı, parçalanması ve geri dönüştürme işlemleri de dâhil olmak üzere ürün yaşam döngüsü boyunca üreticileri olumsuz çevresel etkilerini önlemekle veya azaltmakla yükümlü hale getirmektedir.
PPWR ise benzer bir mantıkla ambalajın çevresel etkisini azaltmayı amaçlamaktadır. Yönetmelik, 2030 yılına kadar AB'deki tüm ambalajların geri dönüştürülebilir olmasını öngörüyor. Yönetmelik, online perakendeciler de dahil olmak üzere şirketlerin tasarımlarını ve malzeme kullanımlarını geri dönüşüm ve yeniden kullanımı arttıracak şekilde uyarlamalarını gerektirmektedir. Temel hususlar arasında ambalaj ağırlığının azaltılması, döngüsel ekonominin teşvik edilmesi ve genişletilmiş üretici sorumluluğu yönergelerine uyulması yer almaktadır.

Geri dönüşüm oranları tekrar hesaplanıyor
Yukarıdaki gibi zorlu kurallar gelirken, geri dönüşüm oranları daha çok sorgulanıyor. Aşağıdaki EPA (ABD Environmental Protection Agency, Çevre Koruma Ajansı) çalışmasına göre şimdiye kadar ilgili sektör dernekleri genellikle daha yüksek geri dönüşüm oranları veriyormuş. Tablodaki sayılar geri dönüşümü % cinsinden ifade ediyor.
Tahminlerdeki temel farkları veri toplama yöntemleri ile hesaplama metodolojisinden kaynaklandığı düşünülüyormuş. Sektör oluklu mukavva ambalajların %92’si geri dönüşüyor derken, EPA %53,5’u demiş. Muhtemelen bütün ülkelerde ambalaj atıklarının toplanma ve geri dönüşüm oranlarını tekrar hesap etmek gerekecektir.

Ambalaj tüketimi azalıyor
Enflasyon ve tüketicilerin gelirlerinin azalması, demografinin değişmesi ve yaşlı nüfusun artması gibi faktörler ambalaj tüketimini azaltıyor. Azalmayı açmak gerekiyor: Pandemi döneminde kişi başına yılda X tane koli, Y adet cam şişe, Z adet alışveriş poşeti kullanılıyorsa şimdi daha az kullanılıyor ve tekrar kullanım hedefleri ile depozito uygulamasıyla daha da az kullanılacak. Ambalaja giren ürün cinsleri henüz oturmayan ülkemizde azalma biraz daha geç görülecek.
Bütün bunların (tekrar dolum/kullanma, demografi değişimi vs.) sonucunda batıda ambalaj şirketleri fabrika kapatma ve çalışan sayısını azaltma yoluna gidiyor. (6) Yazıya göre çalışan azaltmalarda esas gerekçe düşük talep olarak öne çıkıyor. Benzeri durum Avrupa’da da var. Tetrapak (7) ve MM (8) benzeri nedenlerle Fransa’daki birer işletmesini kapatıyor. Tetrapak’ın açıklaması, hemen bütün gerekçelere örnek durumdadır: “2019-2023 arasında Papeterries de Dijon fabrikasının talebi %15 düşerken, maliyetler %24 artmış. Fabrika çalışma yüzdesi %71’den %65’e gerilemiş.”

Özetle
Kişi başına tüketilen ambalaj miktarsal olarak azalıyor. Tüketici alışkanlıkları değişiyor ve nüfus yaşlanıyor.

Yeni regülasyonlar geri dönüşümü ve tekrar kullanımı giderek arttıracak. Ambalajlar giderek hafifleyecek (yani hammadde tüketimi azalacak.)

Tekrar kullanımı kolaylaştırmak amacıyla kompozit ambalajlar (plastik/kâğıt, plastik/cam) artacak.

Ambalaj sektörü kendini yeni teknolojilere uyarlayacak, işini tekrar tanımlayıp-ona yoğunlaşacak.

Büyük çaplı tüketim malı üreticilerinin ambalaj üretimine soyunması muhtemeldir. Mobilya fabrikalarında, e-ticaret şirketleri zaten ambalaj üretimine bir ucundan girmiş durumdadır.


Yukarıda Bahsi Geçen Yazılar
(1)  https://www.investing.com/news/sec-filings/ranpak-and-amazon-enter-strategic-warrant-agreement-93CH-3836971
(2)  https://fintech.global/2025/02/03/tietoevry-and-upm-enhance-strategic-it-partnership-with-ai-driven-services/
(3)  https://www.clearwaterpaper.com/investors/press-releases/news-details/2024/Clearwater-Paper-Announces-the-Closing-of-the-Sale-of-its-Tissue-Business/default.aspx
(4)  https://www.ball.com/newswire/article/124211/ball-completes-sale-of-aerospace-business
(5)  https://resource-recycling.com/recycling/2025/01/28/us-epa-shares-new-recycling-rate-estimates/
(6)  https://www.packagingdive.com/news/layoffs-january-2025-packaging-corporation-america-orbis-dow/738709/?utm_source=Sailthru&utm_medium=email&utm_campaign=Issue:%202025-01-31%20Packaging%20Dive%20%5Bissue:70030%5D&utm_term=Packaging%20Dive
(7)  https://www.euwid-paper.com/news/companies/tetra-pak-mulls-closing-production-site-in-dijon-280125/
(8)  https://www.printindustry.news/story/48193/mm-packaging-sarreguemines-plant-draws-to-a-close

12 Ocak 2025 Pazar

Zarfların Yükselişi

E-ticaret artmaya devam ederken, oluklu mukavva ambalaj kullanımı sanki düşüyor. Takip ettiğim çeşitli yayınlara göre e-ticarette zarf (mailer) kullanımının giderek arttığını düşünüyordum.
Konunun detayına baktığımda düşüncelerimi doğrulamış oldum. Bulgularım şöyle:

Oluklu mukavva satışlarının e-ticarete paralel artmadığı tespit edilmiş
Kaynaklardaki ilk yazıdan (1) alınan şu grafik durumu açıklıyor:
Grafiğe göre ABD’de perakende satışlar artarken, oluklu mukavva ambalaj satışları düşüyor daha doğrusu yerinde sayıyor. Yazının dayandırıldığı uzman bunu e-ticarette zarf kullanımının artmasına bağlıyor.
Bizde durum ne derseniz, plastik kargo zarfından halen kurtulamadığımızdan; değil kağıt zarfa henüz oluklu mukavvaya bile geçememiş durumdayız.

Amazon gönderilerinde oluklu mukavvayı azaltmaya başlamış
(2) numaralı kaynaktan aldığım aşağıdaki tabloya göre Amazon gönderilerinde giderek daha az oluklu mukavva ambalaj kullanıyor.
 Ürünü orijinal ambalajıyla gönderme ve esnek ambalaja (yani zarfa) geçişler artıyor.
Zarflar hakkında kısa bilgi
  • Zarf esnek ambalaj kategorisindedir. Kağıt veya plastik esaslı, içi takviyeli veya takviyesiz, çok katlı veya tek kat malzemeden üretilmiş, kalın veya ince çok çeşitli modelleri vardır.
  • Zarf tipi kutularla karıştırılmamalıdır.
  • Hassas parçaların gönderilmesi amacıyla içine balonlu naylon veya balonlu kağıt kaplanırken şimdilerde içine tek yüzlü veya ondüle olmuş kağıt kaplanmış modelleri de bulunmaktadır.
  • Boş ambalaj malzemesi olarak oluklu mukavvadan daha az yer/hacim kaplaması önemli bir avantajdır.
  • Muhtemelen küçük bir oluklu mukavva kutuya göre karbon ayak izi daha az olabilir.
  • Gönderilecek parça büyüklüğüne bağlı olarak oluklu mukavvaya göre daha ucuz olabilir.
Zarflar ne kadar oluklu mukavvanın yerine geçebilir?
E-ticarette böyle bir gidişat varsa zarflar hangi oranda oluklu mukavvanın yerine alabilir konusunu ChatGPT’ye analiz ettirdim.
Yapay zekanın bulgularına göre mevcutta oluklu mukavva ambalaj kullanımının %30’u zarfla dönebilir. Son cümleye dikkat etmek gerekir: Ürün cinsi önemli ve koruyucu takviyeli (balonlu kağıt) zarfları ne ölçüde kullanabileceğiniz önem arz ediyor.

Zarf sektörünün geleceği nasıl?
(3) numaralı kaynaktaki tanıtım yazısına göre zarfların geleceği oluklu mukavvadan daha açık görünüyor.
Raporun tanıtım yazısından alınan yukarıdaki bölüme göre; Avrupa zarf pazarı 2021’den 2030’a yılda ortalama %15 büyüyecekmiş.

Zarfların olumsuz yanı
  • Düzgün bir dikdörtgen prizma şeklinde olmaması, oluklu mukavva ambalaja göre herhalde en olumsuz tarafıdır. 
  • Aynı ebattaki zarfın içine kalınlığı farklı iki ayrı kitap konulduğunda dış ölçü değişir. Ürüne göre değişen hacim kargo ücret hesabında sıkıntı yaratır.
  • İçine konulan ürünle şekli değişebilir olması sakıncalı olabilir.
  • Oluklu mukavvadaki yük taşıma yetkinliğinin olmaması, zarfların ilk aklıma gelen zayıf noktalarıdır.
Sonuç
Oluklu mukavvadan zarflara doğru bir geçiş var. Bu trend devam eder.

22 Aralık 2024 Pazar

2025 Beklentileri

Bu yazıda içinde bulunduğumuz aralık ayı itibarıyla yayınlanan yazılardan yola çıkarak sektörümüz için birkaç beklentimi yazdım.

Kanada (1)
Donald Trump’ın Kanada ve Meksika'dan yapılan ithalatlara %25 oranında genel bir tarife uygulama tehdidi, Kanada'daki özel orman arazisi ve kereste fabrikası sahipleri üzerinde yıkıcı bir etki yaratabilir. Bu durum, federal ve eyalet hükümetlerinden koruma talebinde bulunan Kanada Orman Sahipleri tarafından dile getirildi.

Önceki Trump Döneminde (2)
ABD ticaret ortamı, 2018'deki kapsamlı tarifeleri anımsatan bir şekilde yeniden bir sarsıntıya hazırlanıyor. O dönemde, Donald Trump yönetimi, ticaret açığını azaltmayı ve yerli sanayileri korumayı hedefleyen tarifeler uygulamıştı. Bu tarifeler arasında ithal çelikte %25, alüminyumda ise %10 oranında vergiler yer alıyordu.

Bu politikalar, büyük ölçüde Çin’i hedef alarak, zamanla 250 milyar dolardan fazla malı kapsayacak şekilde genişledi. Bu durum, tedarik zincirlerinde şok etkisi yaratarak yük taşımacılığı piyasalarını yeniden şekillendirdi. Şimdi, ufukta beliren yeni Trump tarifeleriyle birlikte sektör, daha da değişken bir küresel ortamda benzer zorluklarla karşı karşıya kalıyor.

2018'deki tarifelerin yürürlüğe girmesiyle birlikte, işletmeler artan maliyetlerden önce ürünlerini ithal etmeye yöneldi ve benzeri görülmemiş ölçekte bir zamanından önce ithalat ve taşıma yaşandı. Taşımacılık ücretleri fırladı; yalnızca konteyner navlunu %70'ten fazla arttı. Bazı limanlar, sıkışıklık nedeniyle ciddi gecikmeler ve tıkanıklıklarla karşı karşıya kaldı.

Benzer bir senaryoyla karşı karşıya olabiliriz. Taşımacılık şirketleri, yeni tarifelerin şubat sonu veya mart başı gibi erken bir tarihte yürürlüğe girebileceği konusunda uyarıyor. Bu durum, şirketlerin daha yüksek maliyetlerden kaçınmak için tekrar hızlı ithalat ve nakliyeye yönelmesine neden olabilir. Güney Kaliforniya limanlarında halihazırda mevcut olan iş gücü belirsizliği endişesiyle, bu limanlar yeniden artan faaliyet ve gecikmelerle karşılaşabilir.

2018 tarifelerinin beklenmedik sonuçlarından biri, kısa vadede taşımacılık sektörüne sağladığı faydaydı. Tarifeler yürürlüğe girmeden önce malları taşımak için yaşanan yoğunluk, sıkışık kamyon taşımacılığı kapasitesi, artan ücretler ve güçlü hacimler yarattı; bu da birçok taşımacılık şirketi için olağanüstü bir yıl anlamına geldi. Ancak bu canlanma, bir bedeli oldu. 2019'a gelindiğinde, talebin zayıflaması ve navlunların düşmesiyle birlikte yük taşımacılığı piyasaları yavaşladı. Geçmiş, bir rehber niteliği taşıyorsa, benzer bir yükseliş ve düşüş döngüsü 2025’te tekrar yaşanabilir.

Amerikan palet üreticileri için tarifeler yalnızca makroekonomik bir endişe olmaktan ibaret değil; aynı zamanda maliyetleri doğrudan etkiliyor. Birçoğu ithal edilen çiviler gibi bileşenler hâlihazırda yüksek tarifelere tabi. Bu tarifelerdeki olası artışlar, dar marjlarla çalışan bu sektörde maliyetleri daha da artırabilir. Eklenen her bir maliyet, muhtemelen tedarik zinciri boyunca üreticileri, perakendecileri ve nihai kullanıcıları etkileyerek aktarılacaktır.

Hurda Kağıt ve Oluklu Mukavva Kağıdına Etkisi (3)
Fastmarkets RISI "Tüketim malları üreticileri ve Çin'deki büyük ihracatçılar ve ithalatçılar, bu duruma seçimlerden önce bile hazırlıklıydı ve seçimlerden sonra hemen harekete geçtiler." Diyor.
Çin ve Güneydoğu Asya'daki büyük ihracatçılar, Trump'ın göreve başlamasından önce ürünlerini ABD'ye göndermek için üretim hızını artırdı. Geleneksel olarak yılın dördüncü çeyreği ambalaj sektöründe zayıf geçse de bu yıl kahverengi kâğıt ve karton gibi kâğıt esaslı ambalaj siparişleri Trump dönemine hazırlık yapmak amacıyla aniden arttı. Bu durum, hurda kâğıt talebini de artırdı.

Seçimden sonra ABD'ye mal ithalatında deniz nakliyat ücretleri hızla arttı. Çin'den ABD'ye yapılan sevkiyatlara %60'lık bir tarifenin uygulanma olasılığı belirsizliğini korusa da Çin'in kâğıt ambalaj talebinin Trump'ın göreve başlamasının ardından muhtemelen düşmesi bekleniyor.
Çin'in 2018'de hurda malzeme ithalatını yasaklayan politikası sonrası, Hindistan ve Güneydoğu Asya, ABD'den hurda kâğıt ihracatı için birincil destinasyonlar haline geldi. Bu ülkeler, geri kazanılmış kâğıdı işleyip Çin'e ambalaj üretimi için gönderiyor.

2024 yılının Ocak-Ekim döneminde, Hindistan, Malezya, Tayland ve Vietnam ABD'nin geri kazanılmış fiber ihracatının yaklaşık %40'ını aldı. Meksika ise %15 ile ikinci sırada yer alırken, Çin %10 ve Kanada yalnızca %5 oranında pay aldı.

Çin'in geri dönüştürülmüş fiber talebinin düşmesi durumunda Asya'nın ABD ihracatına olan talebinin de düşeceğini ve bunun kesinlikle ABD'nin hurda kâğıt pazarını etkilemesi beklenir. Aynı şekilde, gelişmekte olan ülkelerden (örneğin BRICS ülkeleri) ithal mallara uygulanacak tarifeler, ABD'ye ithal edilen malların yavaşlamasına ve kâğıt ambalaj talebinin zayıflamasına neden olabilir.

Meksika'nın tüketim malları üretiminin ABD talebine bağlı olduğundan, ABD'den kahverengi kâğıt ithalatını azaltacaktır. Kanada ve Meksika'dan yapılan ithalatın ABD pazarında kritik bir rol oynamadığı için tarifelerin fiyat artışları üzerinde doğrudan bir tehdit oluşturması beklenmiyor.
Tarifelerin geri dönüşüm sektörünü büyük ölçüde etkilemeyeceğini umuluyor. Ancak tarifelerin belirsizliği, planlama zorluklarına neden oluyor.

Kahverengi Kâğıt Fiyatları (4)
Oluklu mukavva kâğıdı sektöründeki fiyat artışlarının 2025 sonuna kadar etkisini sürdürmesi bekleniyor. Ancak analistlere göre, yeni tarife tehditleri gibi başka konular da önümüzdeki yıl için dikkati çekebilecek unsurlar arasında yer alıyor.

RaboResearch, 2024'ün dördüncü çeyreğine ilişkin Kuzey Amerika kahverengi kâğıt raporunu yayımladı ve bu rapor, Eylül 2026'ya kadar yıllık %11,4'lük bir fiyat artışı öngörüyor. Bu ise 2025 yılında farklı kahverengi kağıt türleri için metrik ton başına ortalama 60-80 dolarlık fiyat artışı duyurularıyla "yakından uyumlu." (Rapor alıp-alabileceğiniz toplam zam 80 dolar demiş oluyor.)

RaboResearch'e göre "70 dolarlık fiyat artışı oldukça yüksek ve kısmen önceki artışların tam olarak yansıtılmamış olmasından kaynaklanıyor” muş. Raporu hazırlayan analist "fiyat artışının kabul edilmesi oldukça olası. Ancak tam 70 dolar olarak mı kabul edileceği şüpheli, çünkü bu oldukça büyük bir artış. 45 veya 50 dolar olması mümkün” diyerek sınırı çizmiş.

Genel olarak, ABD’de kahverengi kâğıt üretiminin durağan veya hafif bir artış göstermesi bekleniyor. Rapor üretimde iki yıl boyunca sabit bir büyüme bekliyor. Ancak rapor, büyük birleşmelerin sektörde etkili olduğunu ve kahverengi kağıt üreticilerinin operasyonel varlıklarını dikkatlice incelediklerini belirtiyor. Bazı tesislerin kapatılması veya durdurulmasının gündemde olduğunu da belirtmiş.

Yorum
Yeni gümrük vergileri Kanada, Meksika ve Çin ile Asya ülkelerini olumsuz etkileyecek. Çin ve Asya’da kağıt talebi 2024 son çeyreğinde biraz artmış ama artık artması pek beklenmiyor.

Tarifelerin yılın ilk aylarında gemi trafiğini arttırması mümkündür.
ABD’de açıklanan kâğıt zammının ancak 40-50 doları tutar, kalan 20-30 dolarlık kısmı için üreticiler tekrar zam isteyeceklerdir.

Asya’ya ABD’den hurda ihracatı azalacağı için hurda fiyatının üzerinde baskı olur ve belki de 2019’da ABD’de görüldüğü gibi ambalaj atıkları toplanmamaya başlanır.

Ülkemizde Ne Olur?
Özetle oradakilerin benzeri olur. Maliyet artışları nedeniyle açıklanacak zammın bir kısmı tutabilir. Muhtemelen nakit akışı en sıkıntılı üretici kendi açıklayacağı zamdan en önce vaz geçer.

Dünyanın en büyük ekonomisinde iki yıl boyunca kâğıt üretiminin artması beklenmezken, ülkemizde kâğıt üretiminin artmasını beklemek hayaldir.

Kurlar kontrol altında ve Euro’nun zayıflaması varken içerde hurda kâğıdın toplanma motivasyonu düşer. Parası olan kâğıt üreticisi için hurda ithalatı şimdilik (en azından 2025’te) daha caziptir.

9 Kasım 2024 Cumartesi

Hurda, Kahverengi Kağıt ve Oluklu Mukavva Ambalaj Sektörlerinin Geleceğine İlişkin Güncel Görüşler

Bu yazıda son dönemde okuyup, bir kısmını ilgilenenlerle paylaştığım en altta kaynakları verilmiş yazıların geniş bir özetini yaparak; üçlü sektörü yabancıların nasıl gördüğünü yorumlayacağım. İtalik yazılmış ifadeler benim yorumlarımdır.


Global kâğıt esaslı ambalaj sektörüne şekil verecek beş faktör (1)
1. Talep Yavaşlaması ve Aşırı Kapasite Yatırımı: Son yıllarda, özellikle 2020'den itibaren, sektörde 40 milyon tonluk bir kapasite fazlası oluşmuştur. Bu, tarihsel işletme oranlarının %11 üzerinde bir artışı temsil etmektedir. 2023 yılında küresel kâğıt ve karton üretimi 409,7 milyon ton olarak gerçekleşmiş ve 2022'ye göre %3,1'lik bir düşüş göstermiştir.
Pandemi döneminde artan talep, aşırı üretime ve stok fazlasına yol açmış, bu da 2023 boyunca yaygın bir stok azaltma sürecini tetiklemiştir.
 
2. Üretim Azalmasının Pazar Segmentlerine Etkisi: Karton ambalaj segmenti, özellikle tüketici elektroniği, kozmetik ve mücevherat gibi premium ürünlerin ambalajında kullanılan kartonların talep düşüşünden en çok etkilenen alan olmuştur.
Pandemi döneminde oluklu mukavva kâğıdı talebindeki artış, 2023'te geniş çaplı stok azaltma süreçlerine neden olmuştur. Buna karşılık, inşaat sektörüne yönelik dayanıklı kraft kâğıtları daha iyi performans göstermiştir. (Bu cümleden yalnızca çimento torbası anlaşılmasın, grafikteki kraft torba, sargılık, gıda temasına uygun kağıtlar anlamındadır.)
 
Sürdürülebilir Ambalajlama ve Plastik İkamesi: Plastik ambalajların fiber bazlı çözümlerle değiştirilmesi yönündeki eğilim, karton ve kraft kâğıt talebini artırmaktadır.  Ancak, bu talep artışı beklenen seviyelere ulaşmamış ve birçok şirket, plastik ikamesi çözümleri için kapasite yatırımlarını aşırı yapmıştır. Sürdürülebilir ambalajlama konusundaki farkındalığın artması ve yeni pazarların gelişmesi, gelecekteki büyüme fırsatları sunmaktadır.
 
3. Bölgesel Farklılıklar: Aşırı kapasite sorunu özellikle Asya ve Avrupa'da daha belirgindir. Küresel kapasite fazlasının yaklaşık %70'i Asya'da bulunmaktadır. (Aşağıdaki grafik tüm ambalaj kağıtlarındaki kapasite fazlasını göstermektedir.)
Asya, küresel pazarın yaklaşık yarısını oluştururken, Avrupa ve Kuzey Amerika'da daha temkinli kapasite genişlemeleri gözlemlenmiştir. (Asya’daki 27 milyon tonun 16 milyon tonu oluklu mukavva kağıdıdır.) Avrupa'da yaklaşan ormansızlaşma düzenlemeleri, sürdürülebilir ambalaj maliyetlerini artırabilir. (Yeni regülasyonlar, bir nevi gümrük duvarı inşası amacını taşımakta ve genel olarak maliyet artışına neden olacaktır.)
 
4. Makine Öğrenimi ve Otomasyonun Rolü: Makine öğrenimi ve algoritmalar, e-ticarette ambalaj boyutlarının optimize edilmesine yardımcı olarak oluklu mukavva ve karton tüketimini azaltmaktadır. Son beş yılda, bu algoritmalar oluklu kutu kullanımını %35'ten fazla azaltmıştır. Ayrıca, grafik kâğıt üreticileri, makinelerini ambalaj kâğıdı üretimine dönüştürerek sermaye yatırımlarını optimize etmektedir. (Grafik kağıdı üretiminden çıkmakla iyi bir şey yaparken oluklu mukavva kağıdı kapasitesini arttırmaktadırlar.)

Kâğıt sanayi otomasyonu yeterince yapmış gibi görünse de önümüzdeki beş-on yıllık dönemde, sekiz metrelik kağıt makinelerinde daha da otomasyon, robotlar ve yapay zeka uygulamaları görülecektir. Bu şekilde ambalaj kağıtları sektörü spesiyal kağıtlar ve endüstriyel ambalajlar gibi nispeten niş ürünler üretebilecektir.
 
5. Yeni Pazar Fırsatları: Geçtiğimiz günlerde gerçekleşen iki büyük birleşmeyi (veya satın alma, Smurfit Kappa ve WestRock ile International Paper ve DS Smith) oligopol olduğu düşünülemez, zira dünya pazarının %10’na tekabül eden şirketlerdir.
 
Ambalaj kağıtları demografiyle ilgilidir. Avrupa nüfusu en üst seviyesine ulaşmıştır ve bundan sonra nüfus artış hızı giderek azalacaktır. Çin’de de benzeri bir durum olduğundan, Avrupa’nın orta doğuya ve Asya’ya ihracatını arttırma şansı olabilir. (Orijinal yazı, burada kendisiyle çelişmektedir. 27 milyon ton kapasite fazlası olan Asya’ya Avrupa nasıl ihracat yapabilir?)


ABD’de Oluklu Mukavva Kutu Kullanımı Düşüyor (2)
18 Eylül’de yapılan bir webinarda Fastmarkets RISI'nin Kuzey Amerika Grafik Kağıtlar ve Ambalaj Direktörü şöyle demiş: "Şu anda yaklaşık bir buçuk iki yıldır çok durgun bir seviyedeyiz. Aslında gördüğümüz şey, kutu sevkiyatlarının 2016 veya 2017 seviyelerine düşmesi ve orada sıkışıp kalması, bu da tipik trendden oldukça dramatik bir kopuş." (ABD’de kutu satışları pandemiden çok önceye dönmüş.)

Konuşmacıya göre, “perakende ve dayanıklı tüketim sektörlerindeki kutu kullanımları geleneksel olarak genel ekonomik faaliyetle ilişkilendirilir, ancak bu faktörler pandemi sırasında ayrıştı”. Bu durum, pandeminin başlangıcında karmaşık tedarik zincirlerinden kaynaklanıyordu; pandemi yüksek sipariş hacimlerine yol açtı ve ardından uzun süren bir stok azaltma dönemine dönüştü. Ambalaj şirketleri, stok azaltmanın büyük ölçüde tamamlandığını, ancak enflasyonun hala tüketici harcamalarını olumsuz etkilediğini söylüyor.
Yazı ileriye dönük olarak ambalaj talebini, yurt içi üretim, gıda sektörü ve e-ticaret kutusunun doğru ebatta üretilmesi (right sizing, içinde boşluk kalmaması) gibi konuların; tüketici harcamalarından daha fazla etkileyeceğini söylüyor. (Yani enflasyon tüketicinin harcanabilir gelirini azaltsa da kutu talebini esas belirleyici olan yurt içindeki gıda dahil üretimin artması ve e-ticaret şirketlerinin tercihleri olacaktır.)

Konuşmacı, e-ticaretten alınan şeylerin, oluklu mukavva kutudan daha çok plastik poşetler ve kâğıt zarflarla geldiğini söyleyerek yukarıdaki grafiği doğruluyor. (Ben ülkemizde de benzer bir trendin olduğunu, ambalaj maliyetini ve kargo ücretini azaltmak için eskiden oluklu mukavva kutu kullananların dahi kâğıt veya plastik poşetlere/zarflara döndüğünü düşünüyorum.)


Atık Kâğıt Fiyatları Üçüncü Çeyrekte Düşmeye Devam Etti (3)
2024'ün üçüncü çeyreği, yüksek enerji maliyetleri, yurtiçi fabrikalardan gelen zayıf talep ve kısıtlı ihracat pazarlarının bir araya gelmesiyle şekillenen önemli bir türbülansla karakterize edildi. Bu baskılar sektör için tamamen yeni olmasa da baskıların yarattığı stres sektördeki pek çok kişinin beklemediği seviyelere ulaştı.

Çeyrek boyunca, Avrupa'daki geri kazanılmış kâğıt fiyatları aşağı yönlü seyrini sürdürdü. Özellikle OCC ve karışık kâğıtta bazı durumlarda neredeyse %25'e varan keskin düşüşler görüldü. Tarihsel olarak üçüncü çeyrek, fabrikaların yaz tatili kapanışlarını takiben üretimi artırdığı göreceli bir istikrar dönemini temsil ederdi. Ancak 2024 yılında tam tersi bir durum yaşandı ve özellikle Almanya'daki bazı fabrikalar duruşlarını (yeterli işleri olmadığından) üçüncü çeyrek sonuna kadar uzatmayı tercih etti.

Bu fiyat daralmasının başlıca nedeni ambalaj sektöründen gelen talepteki belirgin azalma oldu. Avrupa'da geri kazanılmış kâğıdın büyük bir kısmını tüketen ambalaj sektörü, desteklediği alt sektörlerdeki düşük tüketim nedeniyle üretimde önemli bir düşüş yaşadı. Özellikle otomotiv ve havacılık sektörleri yavaşlaması, bazı bölgelerde ambalaj üretimini %17'ye varan oranlarda azalmasına yol açtı.

Geçtiğimiz çeyrekte de enerji fiyatları sektör üzerinde ağır bir yük oluşturmaya devam etti. Özellikle Almanya'da olduğu gibi, gaz fiyatlarının 2024 yılı boyunca yüksek kalmaya devam etmesiyle birlikte, birçok fabrika üretim maliyetinin potansiyel kârdan fazla olması nedeniyle üretimi kısmak veya planlı duruşları uzatmak zorunda kalıyor.

Tarihsel olarak Avrupa'nın geri kazanılmış kâğıt arzı için bir tahliye vanası görevi gören ihracat pazarı da üçüncü çeyrekte önemli zorluklarla karşılaştı. Hindistan, Endonezya ve Vietnam gibi Avrupa'nın geri kazanılmış kağıtları için geleneksel varış noktaları olan önemli Asya pazarları, süregelen lojistik aksaklıklar ve zayıf talep nedeniyle durgun kaldı. Kızıldeniz'deki nakliye krizi, transit maliyetlerinin artmasına ve teslim sürelerinin uzamasına katkıda bulunarak Avrupalı ihracatçıların etkin bir şekilde rekabet etmesini zorlaştırdı.

Artık doğrudan geri kazanılmış kâğıt ithal etmese de Çin, komşu ülkelerden tedarik ettiği geri dönüştürülmüş kağıt hamuru (recycled pulp) ve nihai ürünlere olan talebiyle küresel geri kazanılmış elyaf piyasasının şekillenmesinde önemli bir rol oynamaya devam ediyor. Ancak burada bile, Çinli fabrikaların enerji maliyetleri ve düzenleyici baskılar (yani regülasyon) gibi kendi iç sorunlarıyla boğuşması nedeniyle talep üçüncü çeyrekte zayıf kaldı.

Asya'ya yapılan ihracat hacimleri keskin bir şekilde düştü ve çeyrek ortasında Avrupa'dan OCC ve diğer dökme kalitelerin akışı bir miktar durdu. Bazı ihracatçılar odaklarını Türkiye ve Orta Doğu gibi alternatif pazarlara kaydırmaya çalıştı, ancak bunlar da yüksek enflasyon ve kur dalgalanması gibi ekonomik zorluklarla karşılaştı ve bu da Avrupa'nın hurda kağıtlarını rekabetçi fiyatlarla alma kabiliyetlerini sınırladı.

Geri kazanılmış kâğıt piyasasındaki dalgalanma, şirketlerin azalan marjlar karşısında pozisyonlarını sağlamlaştırmaya çalışmaları; sektörde bir dizi stratejik değişime de yol açtı. Bazı orta ölçekli şirketler, potansiyel satın almaları veya daha büyük, mali açıdan daha istikrarlı oyuncularla ortaklıkları araştırıyor. Düşük fiyatlar, yüksek enerji maliyetleri ve zayıf talebin birleşimi nedeniyle iflas riski altında olan bazı küçük şirketlerin mali sağlığı önemli bir endişe kaynağı olmaya devam etti.

Aynı zamanda, daha büyük oyuncular verimliliği artırmak ve enerji yoğun süreçlere bağımlılıklarını azaltmak amacıyla gelişmiş geri dönüşüm teknolojilerine yatırım yapmaya devam etti.

Aralarında Stora Enso ve Smurfit Kappa'nın da bulunduğu birkaç büyük oyuncu, atık toplama ve ayırma tesislerine yeni yatırımlar yapacaklarını duyurdu, ancak bu projelerin 2025 yılına kadar pazar üzerinde anlamlı bir etki yaratması beklenmiyor.

Dördüncü çeyrek ve sonrasına bakıldığında, kâğıt sektörünün yakın geleceği belirsiz görünüyor. Bir yandan, özellikle enerji maliyetlerinin düşmesi ve kilit sektörlerde talebin toparlanması halinde fiyatların istikrara kavuşmaya başlayabileceğine dair bir umut var. Ancak, yüksek enerji maliyetleri, arz fazlası ve önemli ihracat pazarlarındaki zayıf talep de dahil olmak üzere sektörün karşı karşıya kaldığı yapısal zorlukların yakın vadede ortadan kalkmasının pek mümkün olmadığı da giderek daha fazla kabul görüyor.

Sektör şu anda yakın gelecek için huzursuzluk ve endişe yaratan çalkantılı sularda seyrediyor. Kuşkusuz, hurda esaslı kâğıt sektörü zirveye çıkma direncine sahip olduğunu defalarca göstermiştir ve birleşmeler, satın almalar ve konsolidasyon bir bedeli olacaktır. (Çıkmadık candan umut kesilmez demeye çalışıyor.)


Böyle Zamanlarda Değer Yaratmak İçin Sürdürebilirlik ve Esneklik (4)
29 Ekim 2024'te Chicago'da yapılan Fastmarkets Orman Ürünleri Konferansı'nda katılan üst düzey yöneticiler, belirsiz piyasa koşullarında şirketlerin değer yaratması için sürdürülebilirlik ve esnekliğin önemine vurgu yaptı. COVID-19 ve diğer piyasa krizlerinden alınan dersler ışığında, liderler tedarik zinciri dayanıklılığı ve yerelleşmenin önemini belirttiler.

Ceo panelde konuşmacılar (EUDR’den bahisle) “ormasızlaşmayı azaltma amacı çok güzel ama Avrupa Birliği orman ürünleri ithalatını kontrol etmek istiyor” şeklinde yakındı.

Yapay zekanın dönüşüm değil, evrim olarak görüldüğü belirtilirken, kâğıt esaslı ambalaj sektörünün karbon piyasaları ve plastik ikamesi gibi alanlarda büyüme fırsatları olduğuna dikkat çekildi.

Ayrıca, genç neslin sektöre ilgisinin artması beklenirken, bu yıl ABD’de 65 yaşını doldurduğu içim 3,5 milyon kişinin emekli olacağı açıklandı. (Ceo panele katılanlar, sürdürebilirlik gibi genel konuları konuşmayı tercih etmiş. Kapasite fazlası nasıl giderilecek, yeni regülasyonlara nasıl önlem alınacak konuşmamışlar. “Kelin ilacı olsa” durumu.)


Asya Atık Kâğıt Sıkıntısı Yaşayacak (5)
1 Kasım 2024’de yapılan konferansta Asya'daki geri kazanılmış kağıt (RCP, recovered paper, hurda/atık kağıt) talebinin hızla artması, bu alanda büyük zorlukları beraberinde getiriyor denmiş. Fastmarkets RISI'ye göre, bu talep artışı, “özellikle Asya'daki fabrikaların ihtiyaçlarını karşılayacak yeterli miktarda eski oluklu mukavva (OCC, old corrugated container, kullanılmış kutu) bulma konusunda sıkıntı yaşanmasına neden olacak. ABD, Avrupa ve Japonya gibi büyük ihracatçı ülkelerdeki azalan tedarik, küresel geri kazanılmış kâğıt piyasasında dalgalanmaları artıracak. Özellikle ABD'nin OCC ihracatındaki düşüş ve Batı Avrupa'daki sıkılaşan piyasalar bu durumu daha da kötüleştirecek.”

Çin, 2021'de doğrudan geri kazanılmış kâğıt ithalatını yasaklamasına rağmen, Asya'daki fabrikaları aracılığıyla büyük miktarda geri kazanılmış kâğıt satın alarak küresel pazarda kilit bir oyuncu olmaya devam ediyor. Öte yandan Çin, geri dönüştürülmüş hamur (recycled pulp) gibi alternatif elyaf türlerine yönelse de OCC ihtiyacı yüksek kalıyor. Buna karşılık Çin, Endonezya, Malezya ve Vietnam gibi ülkelerde uygulanan ithalat kısıtlamaları OCC talebini baskılayan unsurlar arasındadır.


Sonuç
  • Atık kâğıt şu an sıkıntılı gibi olsa da piyasa biraz hareketlenirse değeri çok artacak. Alıntılanan yazılarda bahsedilmiyor ama atık kağıdın evlerde ayrıştırılması ve toplama miktarının arttırılması sorunları ortaya çıkacak.
  • Kâğıt kapasite fazlalığı her yerde var. Yakındaki pazarlar hariç, şuraya-buraya ihracat şansı pek görünmüyor. Özellikle Asya'daki fazla kapasitenin nasıl dengeleneceği henüz belli değil. Mevcut oluklu mukavva kutu kullanım alışkanlıklarına göre Avrupa'daki fazla kapasitenin 2026'da dengeye ulaşması tahmin ediliyor.
  • Ambalaj seçiminde müşteri tercihleri değişiyor. Oluklu mukavvadan-zarfa, plastikten kâğıda gibi geçişler var. Pandemi öncesindeki dengeler komple bozuldu. Bir nevi pandemiden önce-pandemiden sonra durumu oluştu. Pandemiden önceki kabuller (yılda şu kadar büyürse X yılında şöyle olur) artık geçersiz.
  • Nüfus meselesi, yaşlı sayısının artması hem olumlu (gençlere iş şansı) hem de olumsuz (tüketim tercihlerinin değişmesi) sonuçlar getirecek. 
  • Özetlenen yazılara göre yabancılar da sonucun (kapasite fazlası, yeni kurallar/gümrük duvarları, yaşlanma, e-ticaret, sürdürülebilirlik, hurda nereden bulunacak,…vb) ne olacağını henüz kestiremiyor.


Alıntı yapılan yazılar:
1-https://www.fastmarkets.com/insights/key-factors-in-global-outlook-paper-packaging/
2-https://www.packagingdive.com/news/box-containerboard-pricing-fastmarkets-risi-cascades-eudr/727578/?utm_source=Sailthru&utm_medium=email&utm_campaign=Issue:%202024-09-23%20Packaging%20Dive%20%5Bissue:66120%5D&utm_term=Packaging%20Dive
3-https://thepulpandpapertimes.com/news/industry-news/recovered-paper-2134
4-www.risiinfo.com da 1 Kasım 2024’te “Conference: Forest products leaders cite sustainability, flexibility as main
factors to create value to companies in uncertain times” başlığıyla yayınlanan yazı
5-www.risiinfo.com da 1 Kasım 2024’te “Conference: Challenges ahead for Asia to find enough RCP to support fast growing demand for OCC” başlığıyla yayınlanan yazı