borsa etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster

5 Nisan 2025 Cumartesi

Avrupalı Kağıt-Karton Şirketlerinin 2024 İş Sonuçları

Kaynaklardaki ilk yazıyı okudum. Önceki yıllara göre enflasyon, maliyet artışı, tüketim eğilimlerinin değişmesi gibi nedenlerle kârlılıkta azalma gördüğümden buraya not etmeye karar verdim.

Avrupalı kâğıt/karton şirketleri farklı sonuçlar (iyiye giden veya kötüye giden) açıklamışlar. Şirketlerin 2024’ün ilk yarısında iyileşme ümitleri varken, ikinci yarıda ekonomilerdeki durgunluk ve artan maliyetler sonuçları bozmuş. Yazıdaki tabloyu bakış açıma göre biraz değiştirdim:


Ebitdaları yazıdaki tablodan hesapladığım için bazı hatalar olabilir. Verilen bilgilere göre önceki yıl (yani 2023’te) ebitdalar biraz daha yüksekmiş, benim hesabıma göre %21 gibi imiş. Hem cirosu azalan hem de kârlılığı azalan şirketler bulunuyor. Oradaki tespitler ise:
  • Stora Enso, UPM ve SCA 2024’te iyi performans göstermiş yani 2023’e kıyasla ebitda artışı bildirmiş. Stora Enso bir iyileştirme planının sonucu olarak bu durumu anlatırken, 
  • SCA 2023’e göre kendi orman kaynaklarını daha fazla kullanmasının etkisinden ve İsveç’te yeni devreye aldığı selüloz ve kâğıt kapasitelerinin daha yüksek sevkiyata ulaştığından (ciro artışı) bahsetmiş. 
  • UPM ise Uruguay’da yeni devreye aldığı okaliptüs selülozu fabrikasının katkısından dem vurmuş.

Fastmarkets’teki değerlendirme, üstte logosu görülen StepChange Consulting’in finansal sonuçları kıyaslama raporundan da bahsetmiş. StepChange Consulting sitesinden sınırlı olarak görme imkânı olan çalışmanın adresi aşağıdaki ikinci linktedir.

Fastmarkets, StepChange’in şöyle yorumladığını yazıyor: “Sektördeki genel performans 2024’te istikrar kazandı, ancak 2023’ün altında kaldı. Birçok segmentte kapasite fazlalığı var. Karlılık ciddi şekilde toparlanmamış olsa da, çoğu şirket pozitif ebitda açıklamayı başardı.”

StepChange’in çalışmasından (görülebilen kısımlardan) iki konu dikkatimi çekti:
  • Selüloz, kâğıt, ambalaj ve orman ürünleri sektör şirketlerinde toplamda %1 ciro azalması olmuş.
  • Ambalaj sektöründe (sadece “oluklu mukavva ambalaj veya kâğıdı” gibi anlamamak lazım, içinde ambalaj kağıtlarının da çokça olduğunu düşünüyorum) 2022’de %18 olan ortalama ebitda son iki yıldır %15’e düşmüş.
Bana göre
  • O kadar yeni kapasiteye rağmen ciro azalması, tüketimin düştüğünü gösterir.
  • Yukarıda yer vermedim ama kapasite azaltmak, tesis kapatmak suretiyle kârlılık sağlandığından bahsediliyor.
  • Sanırım artık bu sektör (orman ürünleri, selüloz, kâğıt ve ambalaj) artık daha az para kazanacak. Nitekim StepChange’in raporunun altıncı sayfasında bu sektör şirketlerinin 2018’den sonra S&P500 şirketlerine göre daha az piyasa değeri kazandığına ilişkin bir grafik verilmiş.
Kaynaklar:
1- www.fastmarkets.com 18 Mart 2025’te yayınlanan “European P&B companies post mixed financials for ‘difficult’ 2024” başlıklı yazı
2- StepChange Consulting’in “Pulp, Paper, Packaging and Wood Products industry financial benchmarking Mart 2025 raporu www.stepchange.com/b3nch

2 Ocak 2022 Pazar

Kâğıt Sektörü Kârlılığı Üzerine

Sektörümüzün kârlılığı kaç olursa iyidir, normali nedir gibi konular beni hep ilgilendirmiştir. Adını ve adresini kaynaklarda bulacağınız yazıyı da bu merakla okudum. Aşağıdaki üç tabloyu da içeren yazıya göre, Kuzey Amerika’da kurulu ve halka açık şirketlerin 2021’in üçüncü çeyreğinde (2020’nin aynı dönemine göre) ciroları %14 artarken kârlılıkları %57 artmış.

International Paper’in 3. çeyrek satışları 5.714 milyon $ (5,7 milyar dolar) olurken aynı dönemdeki kârı 532 milyon $ olmuş. Tablonun dibine göre kâğıt, selüloz ve ormancılıkla ilgili sektörün cirosu %14,2 artışla 29,567 milyar dolar ve kârı %56,7 artışla 3,016 milyar dolar olmuş.

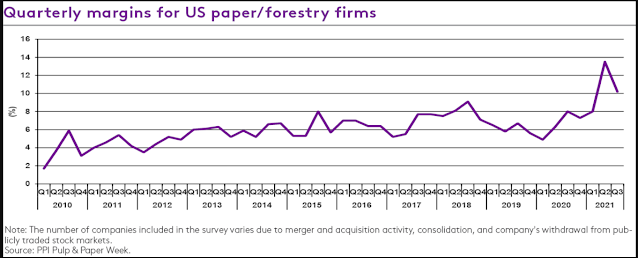
Sektörün kârlılığındaki değişim grafiği şu şekilde çizilmiş. 2010’da %2’den az olan kârlar, 2021’in ikinci çeyreğinde %14’e yaklaşmış ve sonrasında %10,2’ye gerilemiş. Grafiğe dikkat edilirse, 2018’de Çin hava kirliliğinden bazı kağıt fabrikalarını kapatınca kârlılık artmış, 2019’da düşmeye başlamış ve pandeminin hijyen ihtiyacını körüklemesiyle kağıt talebi artınca kârlılık yükselmiş.

Yazıda, bazı şirketlerin satılan malın maliyeti kalemi de verilmiş. Hesabıma göre aşağıdaki tabloda görülen 10 şirketin ortalama satılan malın maliyeti %74,4 olmuş. Maliyet oranları %51,4 ile %87,5 arasında değişiyor.

Yazıyı okuyunca, acaba bizim şirketlerde durum ne diye meraklanarak; Borsa İstanbul’da işlem gören benzeri şirketlerin (kağıt, kağıt esaslı ambalaj, ahşap/sunta vb) finansallarına baktım.

Tablonun en sağ sütununda X ile işaretlenmiş şirketlerin verileri, 2021’in ilk 6 ayına diğerlerinin bilgileri ise yılın ilk 9 ayına ilişkindir. İlginçtir, bizim şirketlerimizin oranları da üstteki Kuzey Amerika şirketlerine çok benzemektedir ama kârlılık biraz düşüktür.


Yorumlarım

Büyük kâğıt üreticileri, borsa da işlem görüyor olsa net kâr oranı biraz daha yukarı çıkabilir.

Şirket büyüklüklerimiz çok küçük. International Paper’in üç ayda yaptığı ciro, borsada işlem gören 14 şirketimizin dokuz ayda yaptığı cironun 10 katından fazladır.

Zaman zaman kâğıt/ambalaj üreticileri fahiş zam yapıyor diye yakınanlar oluyor ama tabloda incelenen sektörün çok para kazandığına ilişkin emare yok. 

Oluklu mukavva şirketlerinin net kârlılığı altı ile on iki puan arasındadır. Oluklu mukavva kâğıdı fiyatlarından yola çıkarak, bu sektöre fahiş fiyat suçlaması yapmak daha büyük bir hata olur.

İkinci grafik bana, talep artınca kârın arttığını, çünkü fiyatın arttığını söylüyor. Halbuki ülkemizde, talep artınca fiyatın artması, saçma-sapan düşüncelerle sanki fırsatçılık gibi yorumlanıyor. Gerçekte ise arz-talep kanunu, artan talep fiyatı arttırır; tersinde de düşürür.


Kaynaklar:

www.risiinfo.com da 10 Aralık 2021’de yayınlanan yazı “NA pulp, paper industry 3Q sales, profits rise to highest 3Q margin since 2018, at 10%, yet down from 2Q’s 14%”